Agencias de Aduana en Colombia: Guía Esencial 2026
Por Salvador Salamanca LópezSocio fundador y Director General
Agencias de aduana en Colombia: requisitos, sanciones de la Ley 2586 de 2026, IVA, retenciones y contabilidad. Lo que todo importador debe saber
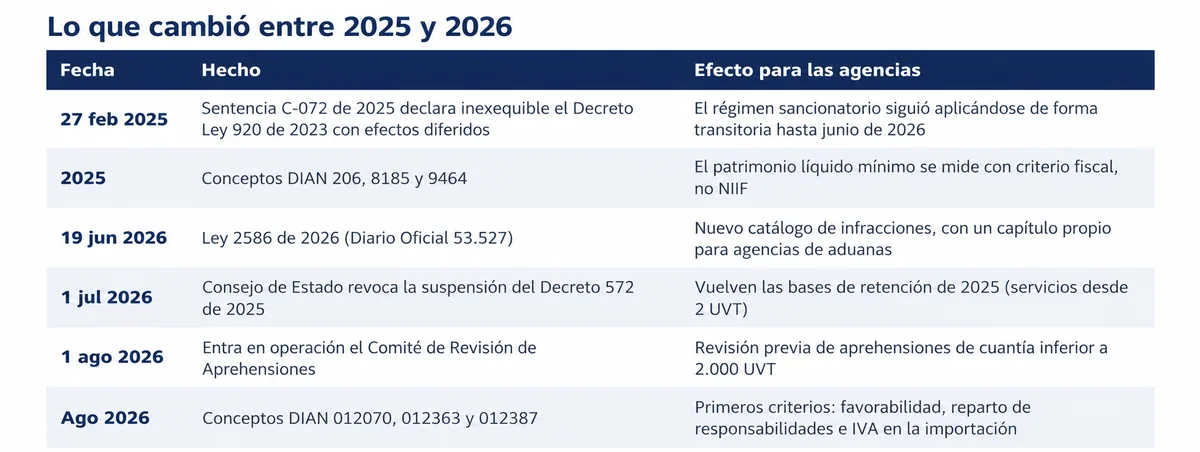
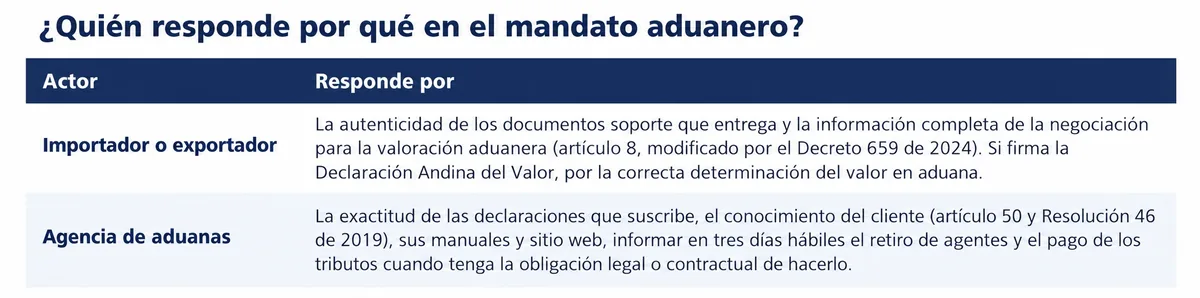
Las agencias de aduana en Colombia son personas jurídicas autorizadas por la DIAN para actuar como declarantes a nombre y por encargo de importadores y exportadores, a través del mandato aduanero (artículos 3 y 32 del Decreto 1165 de 2019). No compran ni venden la mercancía: gestionan su nacionalización o su salida del país, liquidan y tramitan el pago de los tributos y responden ante la autoridad por lo que firman. En 2026 su entorno cambió en tres frentes a la vez: un régimen sancionatorio nuevo, la doctrina de la DIAN sobre su patrimonio y el retorno de las bases de retención del Decreto 572 de 2025.
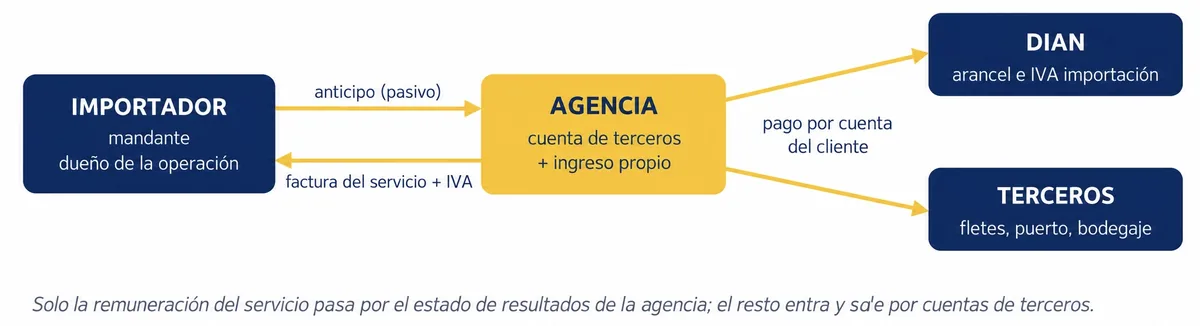
Dato clave: la agencia actúa en nombre ajeno. Esa sola distinción explica casi todo lo que sigue: define hasta dónde responde ante la DIAN, qué parte del dinero que recibe es ingreso propio y cómo debe contabilizar los recursos de sus clientes. Confundir lo propio con lo de terceros es el origen más común de contingencias en el sector.
Requisitos legales de las agencias de aduana en Colombia
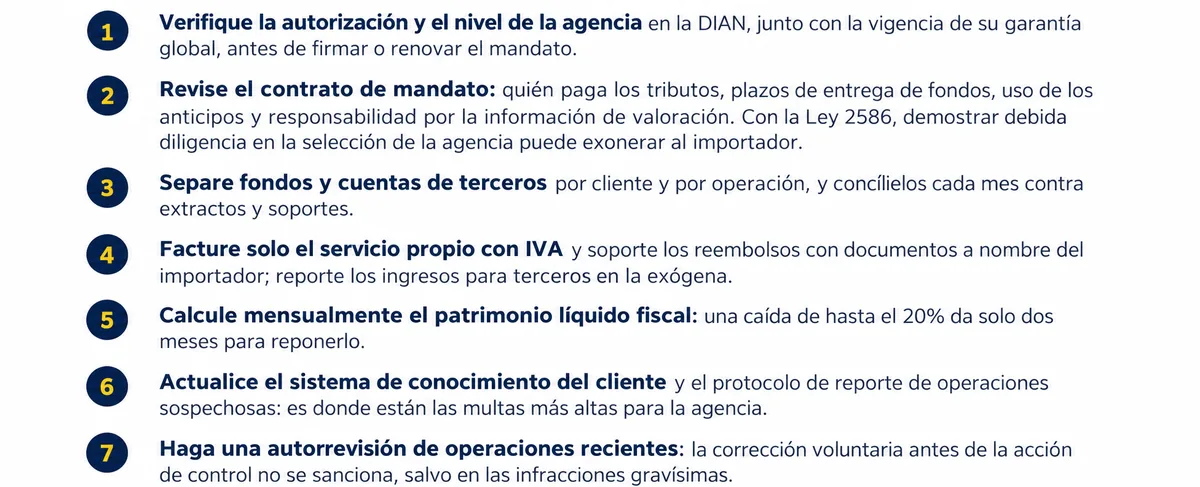
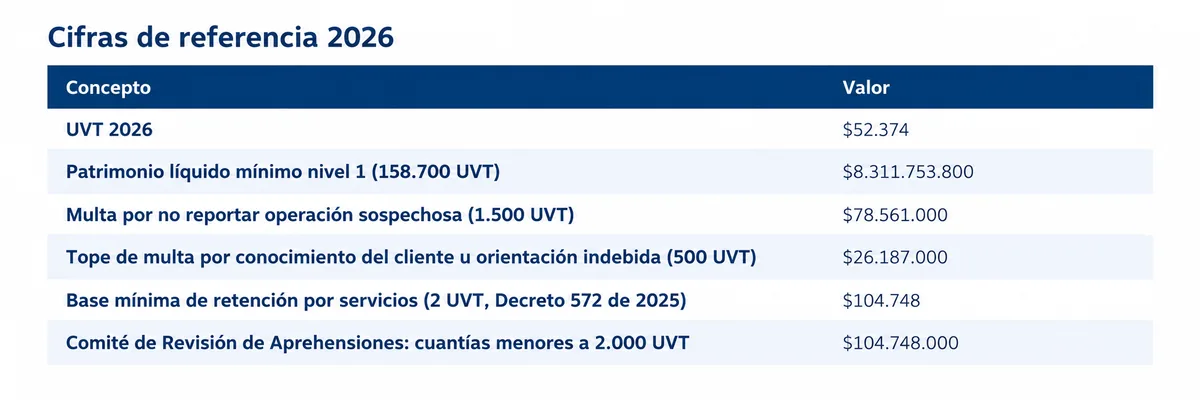
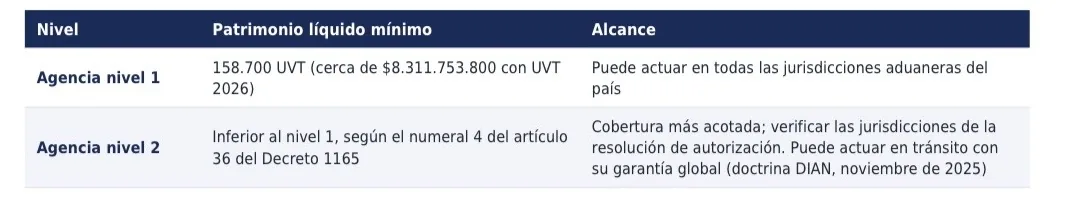
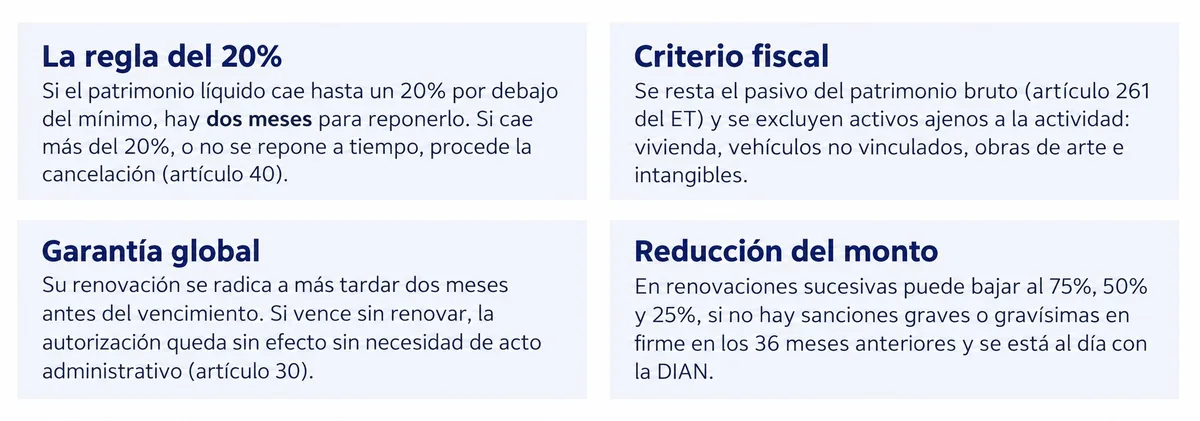
Para operar, las agencias de aduana en Colombia necesitan autorización de la DIAN y deben mantener durante toda su vigencia los requisitos con los que la obtuvieron (artículo 38 del Decreto 1165 de 2019). Los tres pilares son el nivel de autorización con su patrimonio líquido mínimo, la garantía global y un sistema de conocimiento del cliente que respalde cada operación.
Inhabilidades: no pueden ser agentes de aduanas ni vincularse a la agencia las personas incursas en las causales del artículo 55 del Decreto 1165. Permitir que actúen es hoy una infracción gravísima de 1.000 UVT por operación.
Sanciones para las agencias de aduana en Colombia: la Ley 2586 de 2026
Desde el 19 de junio de 2026 las infracciones de las agencias de aduana en Colombia se rigen por la Ley 2586 de 2026, que derogó el Decreto Ley 920 de 2023. La ley clasifica las faltas en leves, graves y gravísimas, aplica la sanción por operación (documento de transporte) y no por declaración, e incorpora principios nuevos como la debida diligencia.
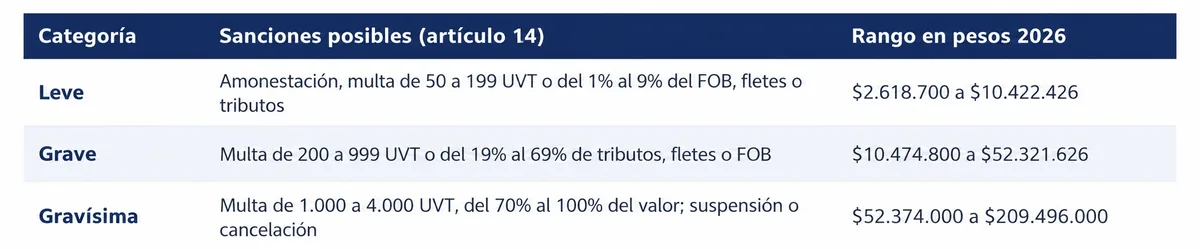
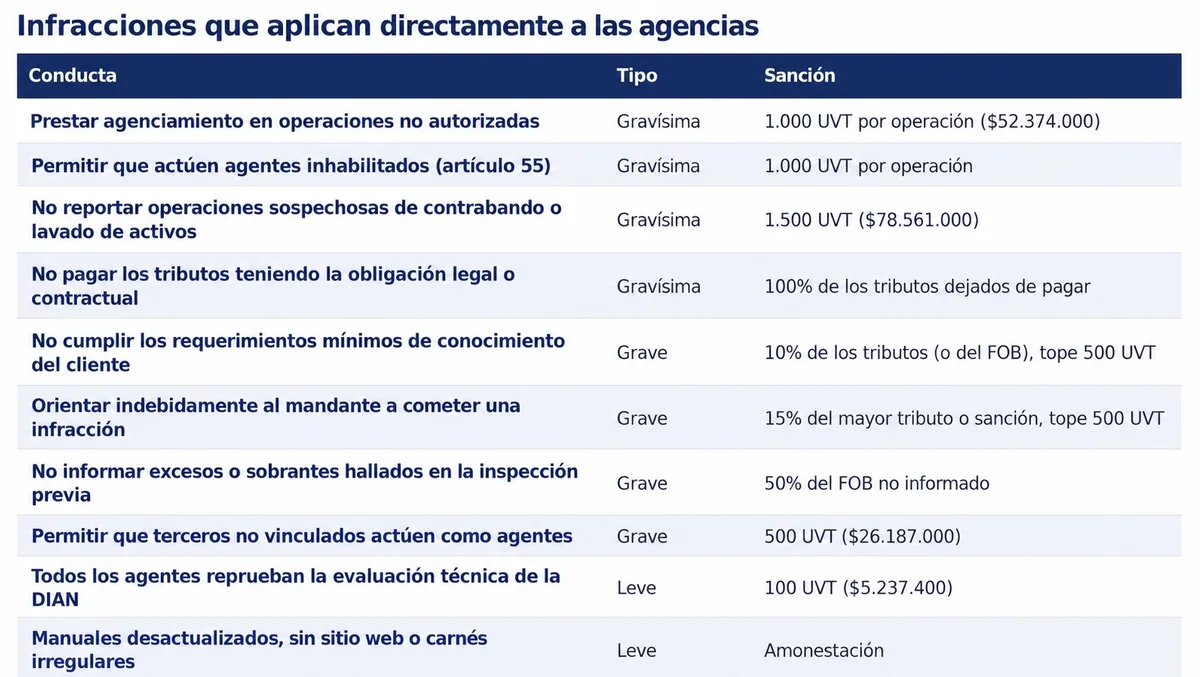
Alivios del nuevo régimen: la primera infracción leve en tres años no tiene multa si se corrige; la corrección voluntaria antes de la acción de control no se sanciona, salvo en las gravísimas; la orientación indebida no se imputa a la agencia si el mandante se allana; y el Concepto DIAN 012070 de 2026 precisa que declarar un valor en aduana inferior se sanciona al importador, no a la agencia. Las multas en UVT se liquidan con la UVT de la fecha del allanamiento o del requerimiento especial aduanero.
Impuestos de las agencias de aduana en Colombia: lo propio y lo de terceros
En las agencias de aduana en Colombia, solo la remuneración por el servicio es ingreso propio. Los recursos que reciben para pagar aranceles, IVA de importación, fletes o bodegajes son ingresos recibidos para terceros: la DIAN ha reiterado que los valores que recauda un intermediario no son ingresos suyos, siempre que estén identificados en su contabilidad (Oficio 907500 de 2021). Esa frontera determina la base de renta, IVA, ICA y retenciones.
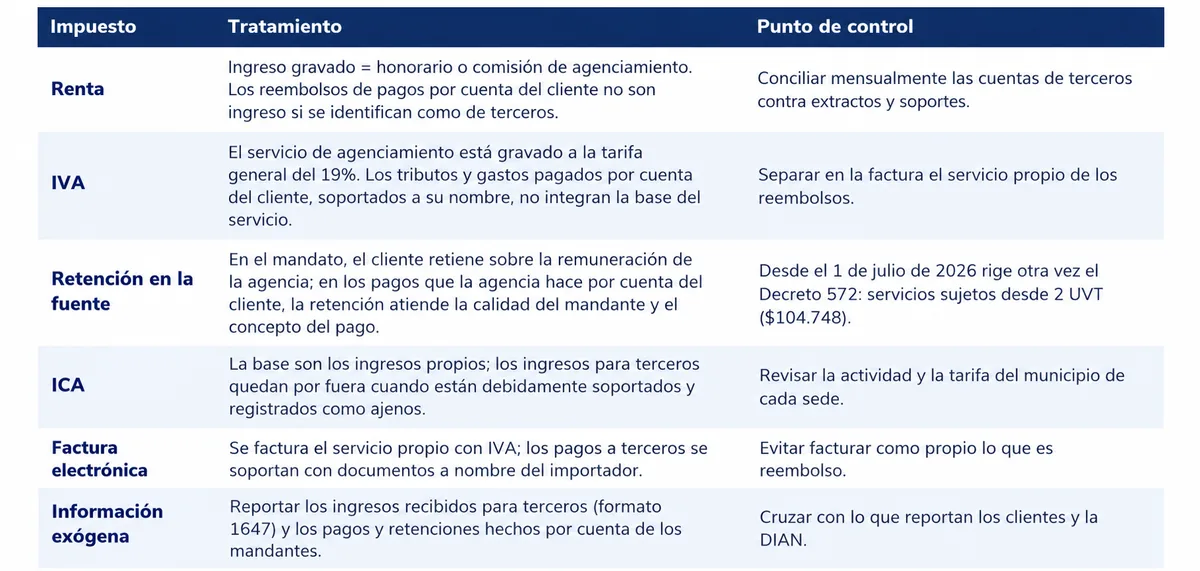
IVA en la importación: tiene naturaleza de tributo aduanero. Según el Concepto DIAN 012387 de 2026, su firmeza y ejecutoria se rigen por el artículo 98 de la Ley 2586 y no por las reglas generales del artículo 829 del Estatuto Tributario.
Riesgo frecuente: registrar los anticipos de los clientes como ingreso propio infla las bases de renta, ICA e IVA y distorsiona el patrimonio. El efecto contrario también es grave: mezclar fondos de clientes con la tesorería operativa dificulta probar ante la DIAN que se trataba de recursos ajenos.
Contabilidad de las agencias de aduana enColombia bajo NIIF
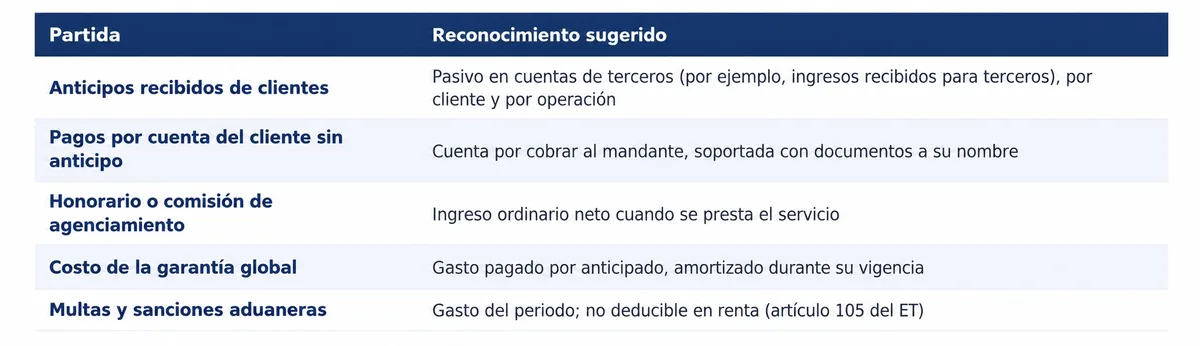
Bajo el marco NIIF, las agencias de aduana en Colombia suelen actuar como agente y no como principal frente a los bienes y servicios de terceros que gestionan: no controlan la mercancía ni el servicio de transporte o almacenamiento antes de transferirlo. Por eso reconocen como ingreso ordinario solo su comisión o tarifa neta (NIIF 15 para el grupo 1; sección 23 de la NIIF para las Pymes en el grupo 2).
Cómo trabajar con agencias de aduana en Colombia: checklist 2026
Siete acciones para que importadores y agencias de aduana en Colombia cierren 2026 con la operación alineada al nuevo régimen y sin contingencias tributarias.