Zona franca en Colombia 2026: beneficios tributarios que pocos aprovechan bien
Por Vanessa Buitrago GarzónSocia fundadora y Gerente General
Zona Franca Colombia: conozca la tarifa de renta del 20%, los requisitos DIAN vigentes y los errores que hacen perder este beneficio tributario en 2026.
Cargo: zonas francas
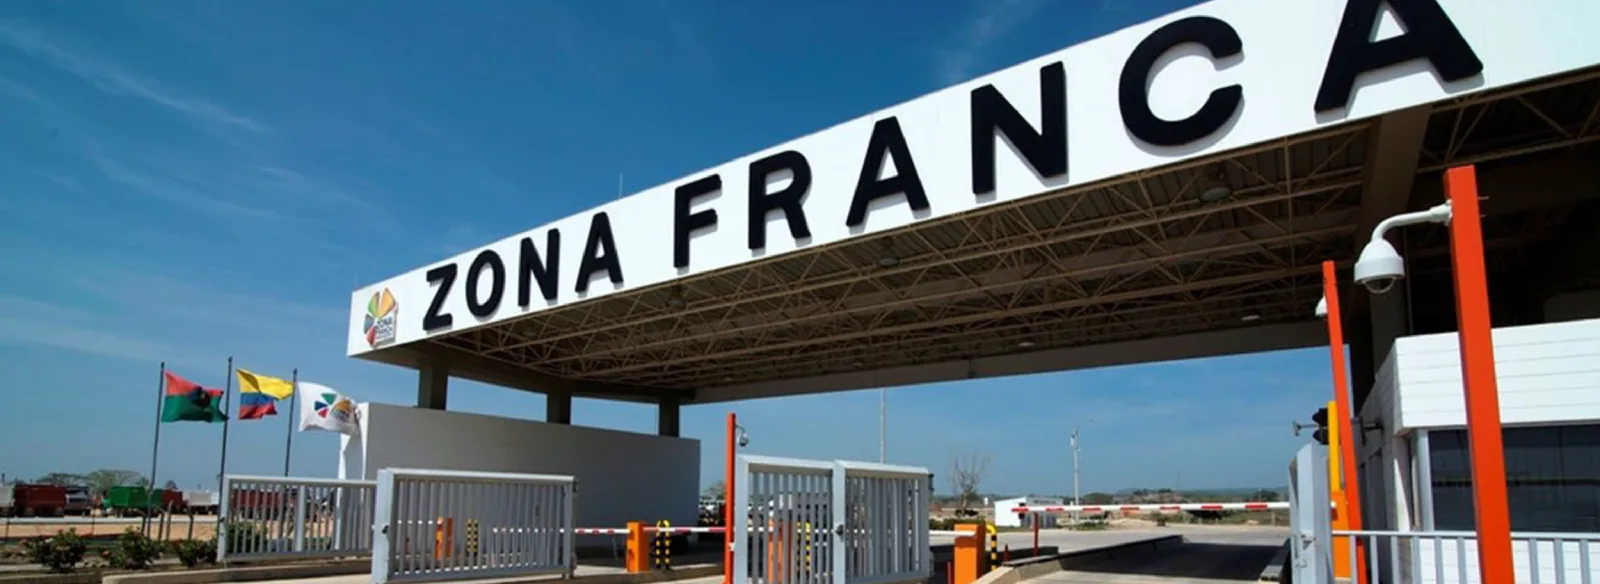
Zona franca Colombia se refiere al régimen aduanero y tributario especial que la ley colombiana otorga a áreas geográficas delimitadas, dentro del territorio nacional, en las que las operaciones de comercio exterior reciben un tratamiento diferente al del resto del país. El objetivo original de la figura, creada por la Ley 1004 de 2005 y reglamentada hoy por el Decreto 2147 de 2016 (compilado en el Decreto Único Reglamentario1074 de 2015), es atraer inversión, generar empleo formal y promover la transferencia de tecnología mediante actividades industriales, comerciales y de servicios orientadas principalmente a la exportación.
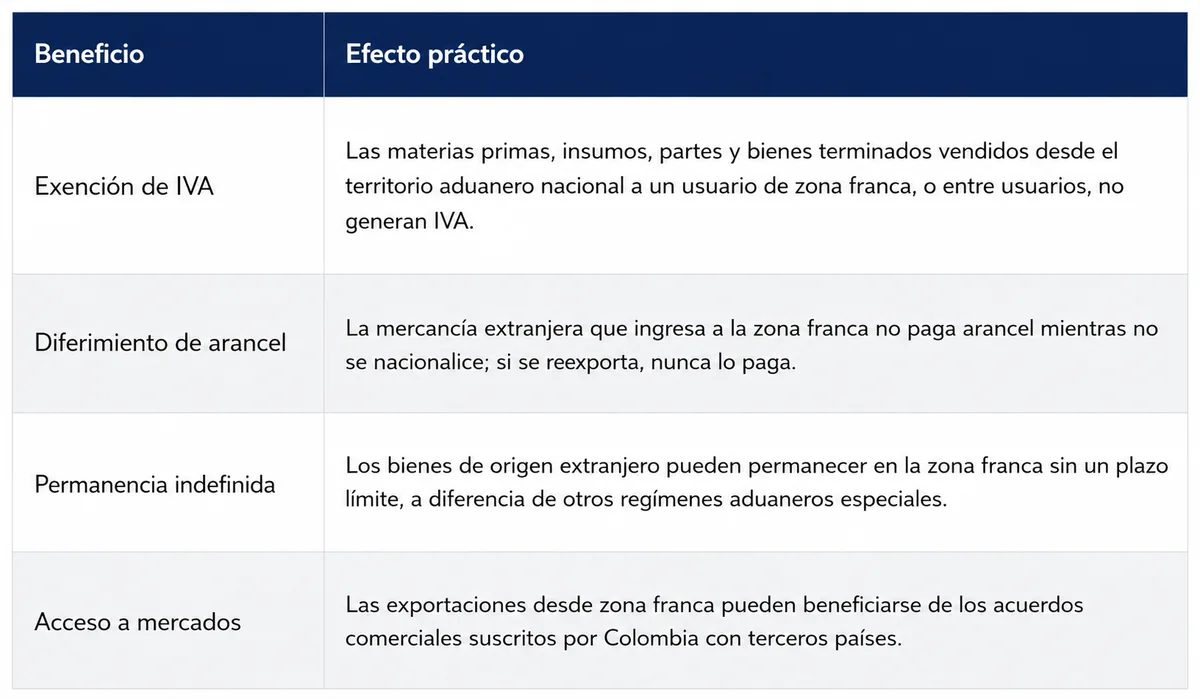
En la práctica, una empresa calificada como usuario industrial de zona franca es, para efectos tributarios y aduaneros, tratada como si operara fuera del territorio aduanero nacional: no paga aranceles por insumos extranjeros mientras estos permanezcan en la zona, accede a exenciones de IVA en compras locales asociadas a su actividad y liquida el impuesto de renta a una tarifa muy inferior a la general. El problema esque este tratamiento no es automático ni permanente: depende de mantener de forma continua los requisitos de calificación, exclusividad y, desde 2022, de exportación mínima.
Punto clave No toda “zona industrial” o parque empresarial es zona franca. Solo lo es el área formalmente declarada por el Ministerio de Comercio, Industria y Turismo, y solo goza del beneficio la empresa formalmente calificada como usuario dentro de ella.
Fuente: Normograma DIAN (compilación jurídica)
El beneficio más citado de Zona Franca Colombia es la tarifa preferencial del impuesto de renta: 20%, frente al 35% de la tarifa general del artículo 240 del Estatuto Tributario para las demás personas jurídicas. Esa diferencia de 15 puntos porcentuales es, en la mayoría de los casos, la razón económica central para calificar una operación como usuario de zona franca.
Sin embargo, pocas empresas dimensionan correctamente el alcance real del beneficio. La tarifa del 20% no se aplica sobre la totalidad de los ingresos del contribuyente, sino únicamente sobre la renta líquida asociada a la actividad para la cual fue calificado y desarrollada dentro de la zona franca. Los ingresos que la misma empresa obtenga fuera de la zona, o por actividades distintas a las autorizadas, tributan a la tarifa general.
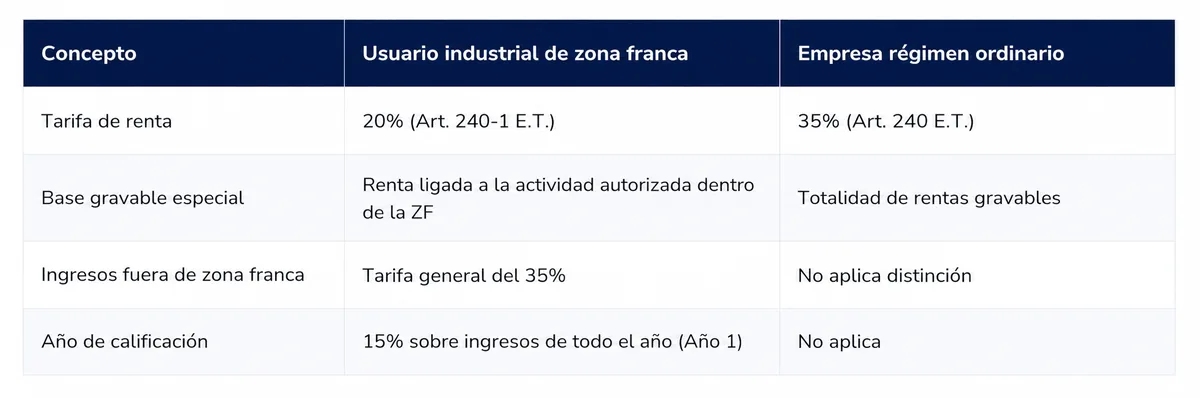
Lo que casi nadie calcula bien Una empresa con ventas mixtas (dentro y fuera de zona franca) debe prorratear su renta líquida entre las dos tarifas. Si la contabilidad y la facturación no distinguen con precisión el origen de cada ingreso, el beneficio del20% se pierde o se declara de forma incorrecta, exponiendo a la compañía a un requerimiento de la DIAN.
Fuente: Estatuto Tributario Nacional en línea
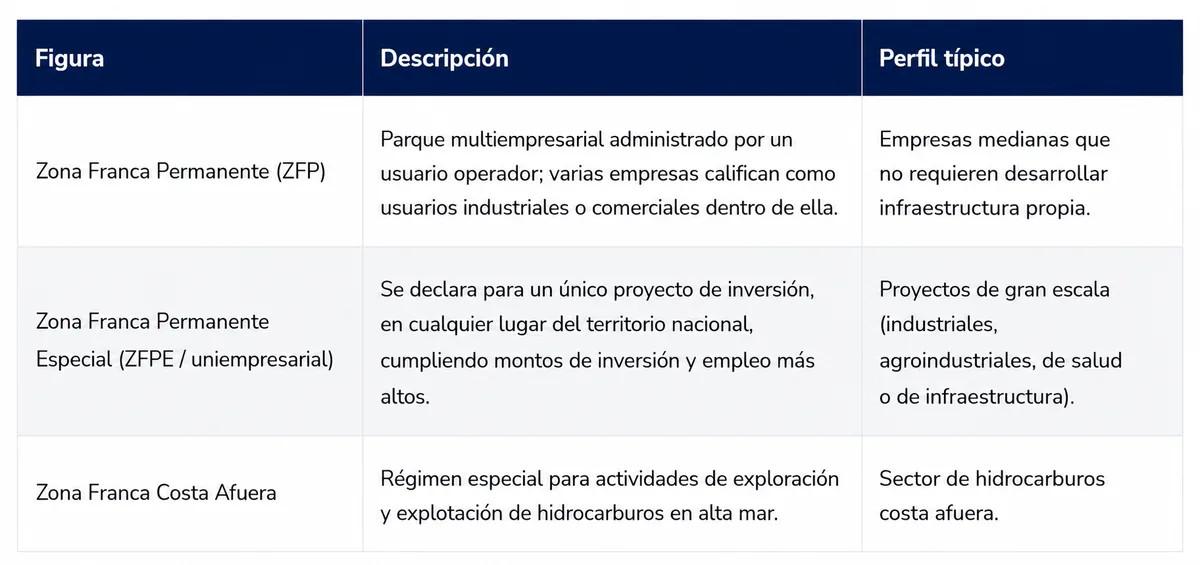
Antes de calificar, toda empresa que evalúa Zona Franca Colombia como estrategia tributaria debe entender que existen distintas figuras, con requisitos y vocación distintos. Elegir la equivocada es una de las causas más comunes de proyectos que nunca despegan o que terminan renunciando al beneficio a los pocos años.
La decisión entre instalarse dentro de una zona franca permanente existente o tramitar una declaratoria uniempresarial depende del tamaño de la inversión, la disponibilidad de predios ya habilitados y el plazo en el que la empresa necesita empezar a operar bajo el régimen.
Calificar ante Zona Franca Colombia no depende solo de la voluntad del inversionista: el Decreto 2147 de2016 fija umbrales de inversión nueva y generación de empleo formal, escalonados según el nivel de activoso el patrimonio de la compañía. Estos son los de referencia más utilizados (valores aproximados en pesos,con el SMMLV 2026 de $1.750.905):
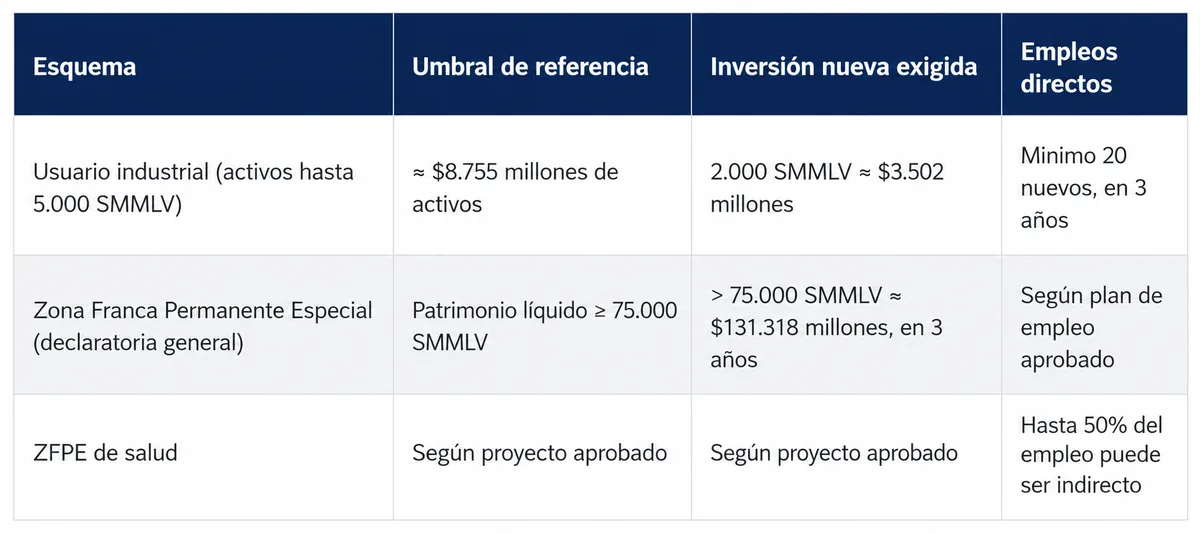
Por qué esto importaLos montos de inversión y empleo no se acreditan solo el día de la solicitud: se verifican durante los 3 años siguientes a la calificación o declaratoria. Un plan de inversión mal dimensionado, o una desaceleración de la contratación, puede derivar en la pérdida de la calificación y, con ella, de la tarifa preferencial ya aplicada en años anteriores.
Marco regulatorio frente a los fraudes empresariales en Colombia
El punto donde más empresas pierden parte del beneficio de Zona Franca Colombia sin darse cuenta es la reforma introducida por la Ley 2277 de 2022 al artículo 240-1 del Estatuto Tributario. Desde esa reforma, la tarifa del 20% ya no se aplica de forma plana sobre toda la renta líquida del usuario industrial: se calculamultiplicando la renta líquida gravable por la proporción de ingresos que provienen de exportación de bienesy servicios frente al total de ingresos fiscales. La porción de renta asociada a ingresos no exportadores tributaa la tarifa general del 35%.
Para los usuarios industriales que ya operaban antes del 13 de diciembre de 2022, la Corte Constitucionalconfirmó que pueden mantener la tarifa del 20% sobre la totalidad de la renta originada en la actividadautorizada, sin el prorrateo por exportaciones, siempre que suscriban y cumplan un acuerdo de plan deinternacionalización con el Ministerio de Comercio, Industria y Turismo, fijando topes máximos de ingresos por operaciones en el territorio aduanero nacional.
Vigencia actual (julio 2026) El proyecto de reforma tributaria radicado en 2025, que buscaba endurecer aún más estos topes de ventas al territorio nacional (con reducciones escalonadas hasta el 20% en 2026), fue archivado en el Senado. El régimende zonas francas sigue rigiéndose, por ahora, por la Ley 2277 de 2022 y sus decretos reglamentarios, pero es un frente que debe monitorearse en cada temporada legislativa.
Más allá de la renta, Zona Franca Colombia conserva beneficios aduaneros y de IVA que, bien estructurados,pueden pesar tanto como la tarifa preferencial en el flujo de caja de una operación de comercio exterior omanufactura para exportación.
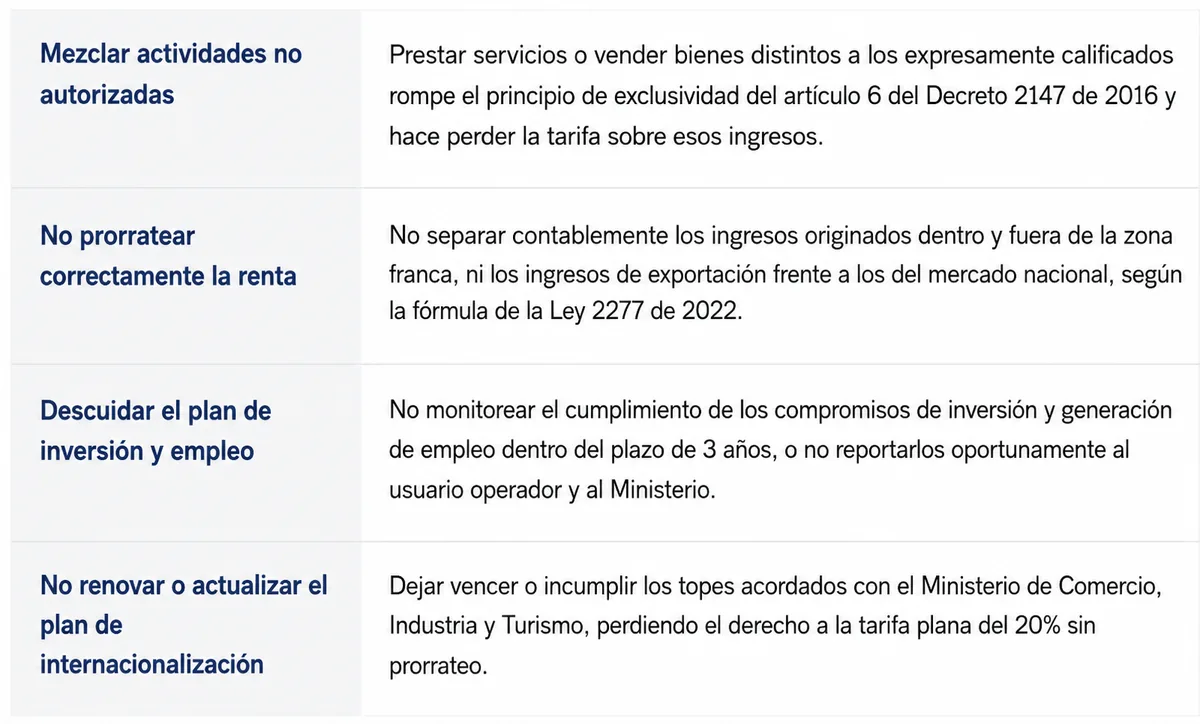
En la experiencia de asesoría tributaria, el beneficio de Zona Franca Colombia no suele perderse por fraudeni por mala fe, sino por errores operativos y de seguimiento que se acumulan silenciosamente:
Conclusión Zona Franca Colombia sigue siendo, en 2026, uno de los beneficios tributarios más sólidos disponibles para empresas industriales y exportadoras. Pero es un régimen de cumplimiento continuo, no un trámite de una solavez: requiere seguimiento contable, societario y regulatorio permanente para que la tarifa del 20% se mantengaaño tras año.
Fuentes: Función Pública – Gestor Normativo / Secretaría del Senado