Los 5 Errores Fiscales más Costosos que cometen las PyMEs colombianas
Por Salvador Salamanca LópezSocio fundador y Director General
Descubra los errores fiscales de Pymes colombianas mas frecuentes, cómo evitarlos y reduzca el riesgo de sanciones de la DIAN con buenas prácticas…
Los 5 Errores Fiscales más Costosos que cometen las PyMEs colombianas y cómo evitarlos antes de que la DIAN los detecte en una fiscalización.
¿Por qué estos errores salen tan caros?
Los errores fiscales de Pymes colombianas son una de las principales causas de sanciones de la DIAN. La mayoría de estas sanciones no nacen de fraude deliberado, sino de descuidos operativos: una conciliación que no se hizo, un plazo que se pasó por alto, un soporte que no se guardó. El Estatuto Tributario castiga estos descuidos con la misma severidad que castigaría una omisión intencional.
El régimen sancionatorio colombiano tiene un agravante particular: varias sanciones se calculan como porcentaje de los ingresos, el patrimonio o las operaciones — no sobre el impuesto a pagar. Esto significa que una empresa con pérdidas fiscales igual puede recibir una sanción de varios millones de pesos por unerror puramente formal.
Esta guía resume los cinco errores que con mayor frecuencia generan sanciones y mayor valor representanen intereses y multas para las PyMEs colombianas, junto con el costo de cada uno y la forma de prevenirlo.
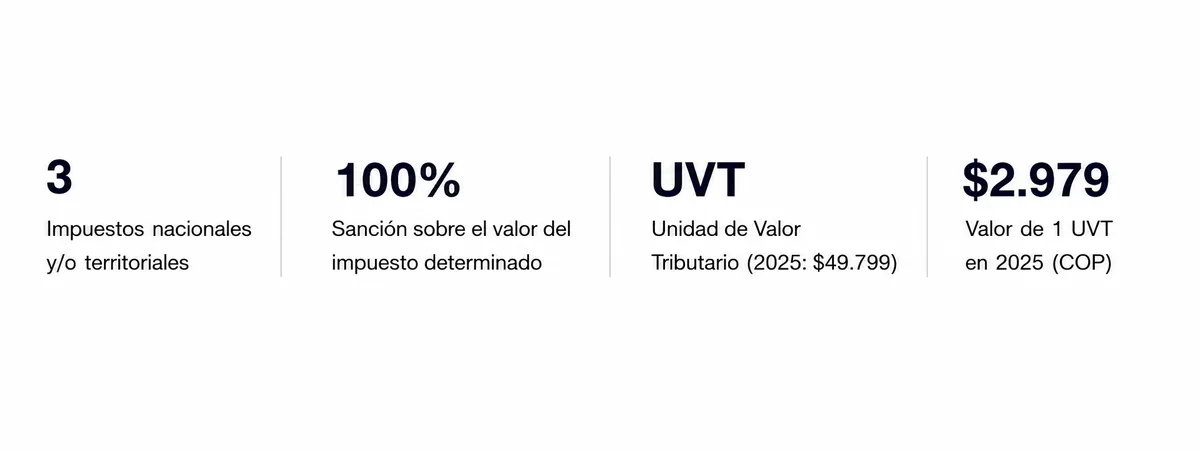
Dato clave: muchas de estas sanciones se pueden reducir hasta en un 75% si la empresa corrige voluntariamente antes de que la DIAN notifique un requerimiento (Art. 640 E.T., principio de favorabilidad yproporcionalidad). Corregir a tiempo casi siempre cuesta menos que esperar.
Los 5 errores, de un vistazo
Cada uno de estos errores tiene una causa raíz distinta, pero todos comparten el mismo patrón: se originanen la operación diaria, no en la planeación tributaria, y se vuelven visibles solo cuando ya es tarde.
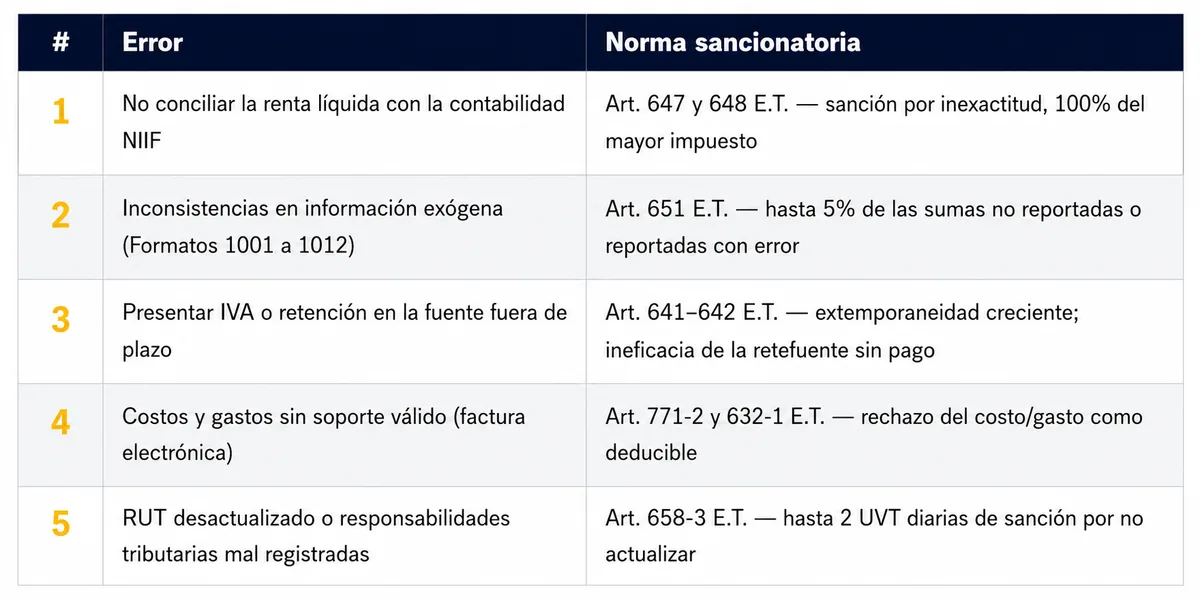
ERROR 1 · No conciliar la renta líquida con la contabilidad NIIF Desde la Ley 1819 de 2016, la base fiscal parte de la contabilidad NIIF, pero exige un Libro Tributario oconciliación fiscal (Formato 2516) que ajuste partidas como ingresos no constitutivos, gastos no deducibles,diferencias temporarias e ingresos por método de participación. Muchas PyMEs presentan la renta directamente desde el sistema contable, sin depurar estas diferencias.
Costo: sanción por inexactitud del 100% sobre el mayor impuesto determinado por la DIAN, más intereses de moracalculados día a día (Art. 647, 648 y 635 E.T.).
Cómo prevenirlo: implementar una conciliación fiscal formal cada cierre de ejercicio, documentando cada ajuste entrela utilidad contable y la renta líquida gravable, antes de presentar el Formulario 110.
ERROR 2 · Inconsistencias en información exógenaLos Formatos 1001 (pagos y retenciones), 1007 (ingresos) y otros de la Resolución de exógena anual deben coincidir exactamente con la Declaración de Renta y los registros contables. Diferencias entre loreportado a terceros y lo declarado son una de las señales que más activan requerimientos de la DIAN.
Costo: hasta el 5% de las sumas no reportadas, reportadas con errores o reportadas tardíamente, más la posibilidadde que la DIAN desconozca costos o deducciones que no aparecen reportados (Art. 651 E.T.).
Cómo prevenirlo: cruzar la exógena contra la Declaración de Renta y el balance antes de presentarla, e implementarun cierre contable previo a la generación de los formatos — no después.
ERROR 3 · Presentar IVA o retención en la fuente fuera de plazoEl calendario de IVA (bimestral o cuatrimestral, según ingresos) y de retención en la fuente (mensual) tiene fechas fijas según el último dígito del NIT. Además, desde la Ley 1819 de 2016, la declaración de retenciónen la fuente presentada sin pago total se considera ineficaz de pleno derecho — como si nunca se hubierapresentado.
Costo: sanción de extemporaneidad creciente según los meses de retraso (Art. 641 E.T.), más el riesgo de que la retención se declare ineficaz y deba presentarse y pagarse de nuevo, generando una segunda sanción (Art. 580-1E.T.).
Cómo prevenirlo: calendarizar los vencimientos según el NIT al inicio del año y separar el flujo de caja necesario para pagar la retención el mismo día en que se presenta — nunca presentarla sin el pago completo.
ERROR 4 · Costos y gastos sin soporte de factura electrónica Desde 2019, la factura electrónica es el soporte fiscal obligatorio para costos, gastos y deducciones (Art.616-1 y 771-2 E.T.). Documentos físicos, facturas de proveedores no validados ante la DIAN o gastos sin ningún soporte siguen siendo una causa frecuente de rechazo de deducciones en PyMEs que compran aproveedores informales.
Costo: sanción de extemporaneidad creciente según los meses de retraso (Art. 641 E.T.), más el riesgo de que la retención se declare ineficaz y deba presentarse y pagarse de nuevo, generando una segunda sanción (Art. 580-1E.T.).
Cómo prevenirlo: calendarizar los vencimientos según el NIT al inicio del año y separar el flujo de caja necesario para pagar la retención el mismo día en que se presenta — nunca presentarla sin el pago completo.
Error 5
ERROR 5 · RUT desactualizado o responsabilidades tributarias mal registradasCambios de régimen (ordinario a Régimen Simple o viceversa), nuevas responsabilidades de IVA, ICA oagente retenedor, cambios de dirección o representante legal deben reflejarse en el RUT dentro del mes siguiente al hecho que genera el cambio. Muchas PyMEs operan meses o años con un RUT que no reflejasu situación real.
Costo: sanción de hasta 2 UVT por cada día de retraso en la actualización (Art. 658-3 E.T.), además de que la DIAN puede cuestionar beneficios tributarios tomados bajo una responsabilidad que no estaba formalmente registrada.
Cómo prevenirlo: revisar el RUT cada vez que haya un cambio societario, de actividad económica o de régimen, yactualizar dentro del mes siguiente — la actualización es gratuita y se hace en línea.
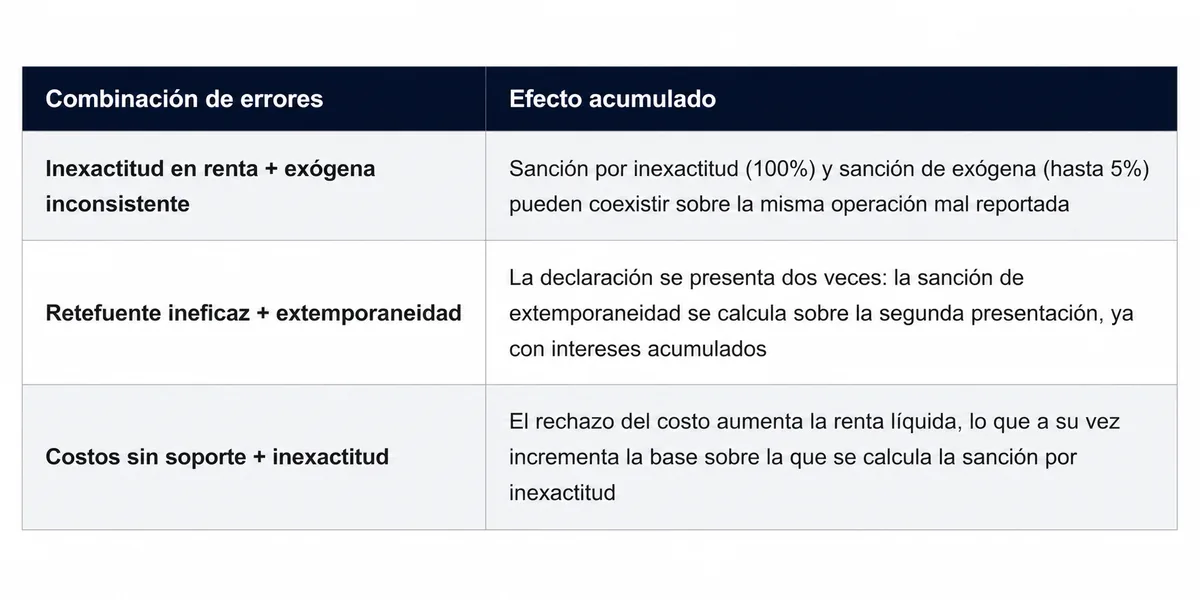
Cuánto puede costar ignorar los cinco
Estos errores no son mutuamente excluyentes: una PyME con conciliación fiscal deficiente casi siempre también tiene exógena inconsistente, porque ambas nacen del mismo cierre contable mal depurado.
Checklist preventivo 2026
Seis acciones que, ejecutadas con disciplina trimestral, eliminan la causa raíz de los cinco errores máscostosos.
-
Cerrar contablemente cada mes — no esperar a diciembre para conciliar cuentas; un cierre mensualdisciplinado hace la conciliación fiscal anual mucho más simple y confiable.
-
Conciliar la renta líquida contra la contabilidad NIIF antes de presentar — documentar cada ajuste enel Libro Tributario, no improvisarlo al momento de declarar.
-
Cruzar la información exógena contra la Declaración de Renta — generar ambos reportes desde elmismo cierre contable depurado, nunca por separado.
-
Calendarizar IVA y retención según el NIT — y nunca presentar la retención en la fuente sin el pago completo del mismo día.
-
Exigir factura electrónica validada a todo proveedor — y usar el documento soporte paraadquisiciones a no obligados a facturar.
-
Revisar el RUT cada vez que cambie algo en la empresa — régimen tributario, actividad económica,dirección o representación legal.