NIIF vs. PCGA en Colombia ¿Cuál marco aplica a su empresa en 2026?
Por Salvador Salamanca LópezSocio fundador y Director General
Conozca las diferencias entre NIIF vs. PCGA en Colombia, qué marco contable aplica a su empresa en 2026 y cómo cumplir la normativa vigente.
¿Por qué esta decisión sigue vigente en 2026?
Colombia abandonó formalmente los antiguos PCGA (Decreto 2649/2650 de 1993) para adoptar las Normas Internacionales de Información Financiera (NIIF/IFRS), conforme a la Ley 1314 de 2009 y al Decreto Único Reglamentario 2420 de 2015. Sin embargo, persisten dudas frecuentes: qué grupo NIIF aplica a cada empresa, si los PCGA locales siguen vigentes para algún caso, y qué tan distintas son las cifras bajo uno u otro marco.
La clasificación correcta no es un trámite menor: determina el juego completo de políticas contables, el nivelde revelación exigido, los estados financieros que debe preparar la empresa y, en la práctica, cómo se venel patrimonio, los activos y los resultados frente a terceros bancos, inversionistas, la DIAN y la Superintendencia correspondiente.
Esta guía resume, en formato visual y ejecutivo, los tres grupos NIIF vigentes, las diferencias técnicas más relevantes frente a los antiguos PCGA, los criterios de clasificación y la hoja de ruta de cumplimiento para2026.
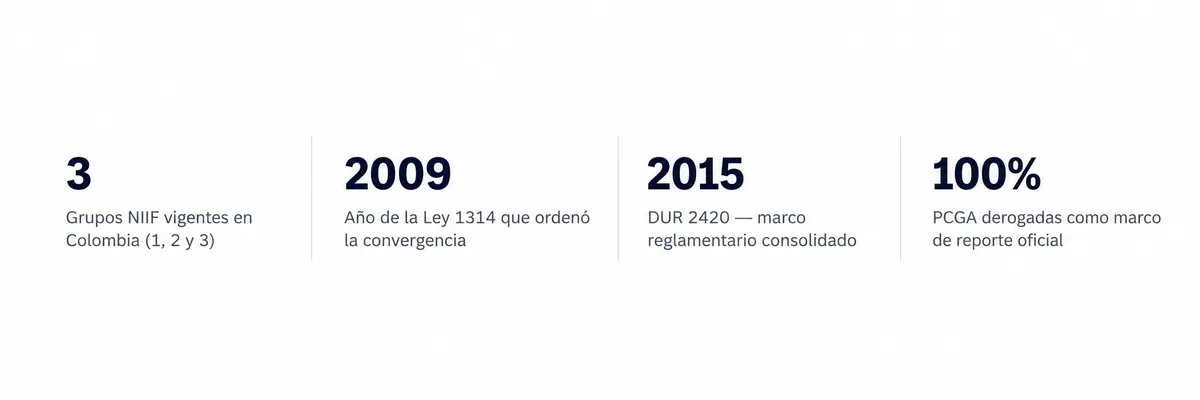
Dato clave: los PCGA colombianos (Decreto 2649 de 1993) ya no son un marco de reporte financiero oficial.Hoy sólo aplican como referencia histórica o para registros internos muy puntuales; toda empresa obligada allevar contabilidad en Colombia reporta bajo algún grupo NIIF.
¿Qué grupo NIIF le corresponde?
Tres preguntas determinan el grupo de aplicación de su empresa, según el tamaño, el interés público desus operaciones y si cotiza o capta recursos del público.
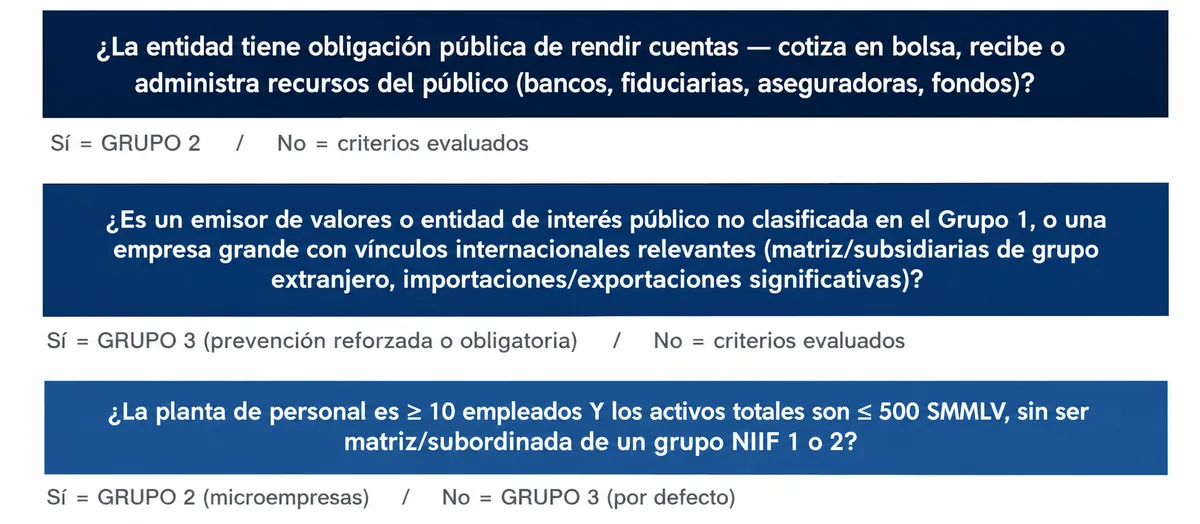
Importante: el Grupo 2 (NIIF para Pymes) es la categoría residual y, en la práctica, la más numerosa enColombia. La pertenencia a un grupo puede cambiar si la empresa supera o deja de superar los topes durantedos años consecutivos.
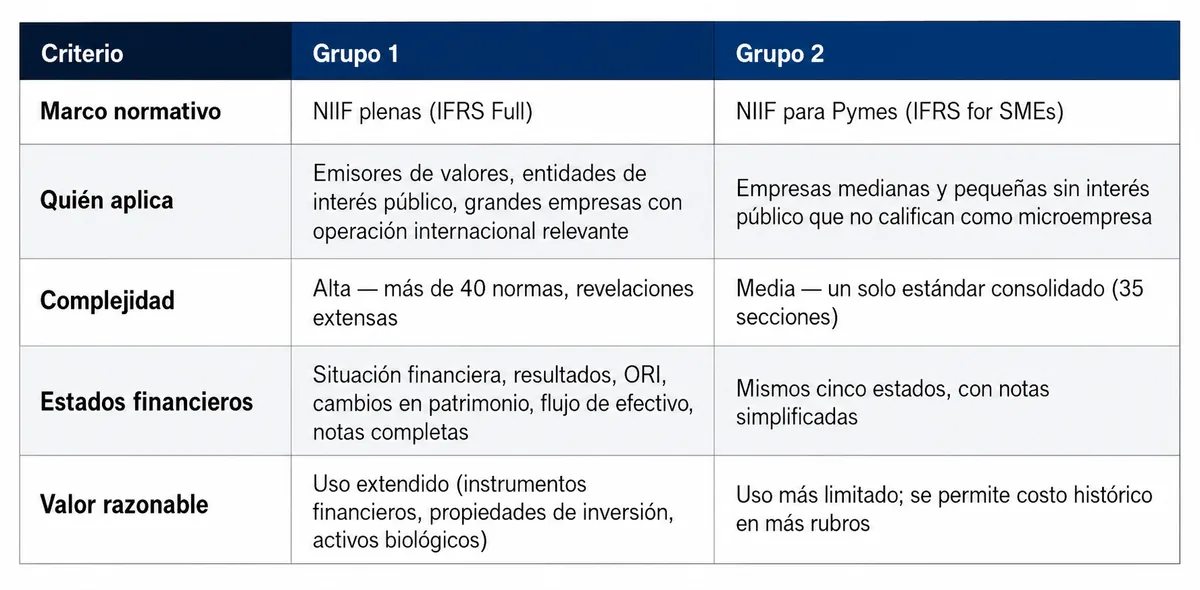
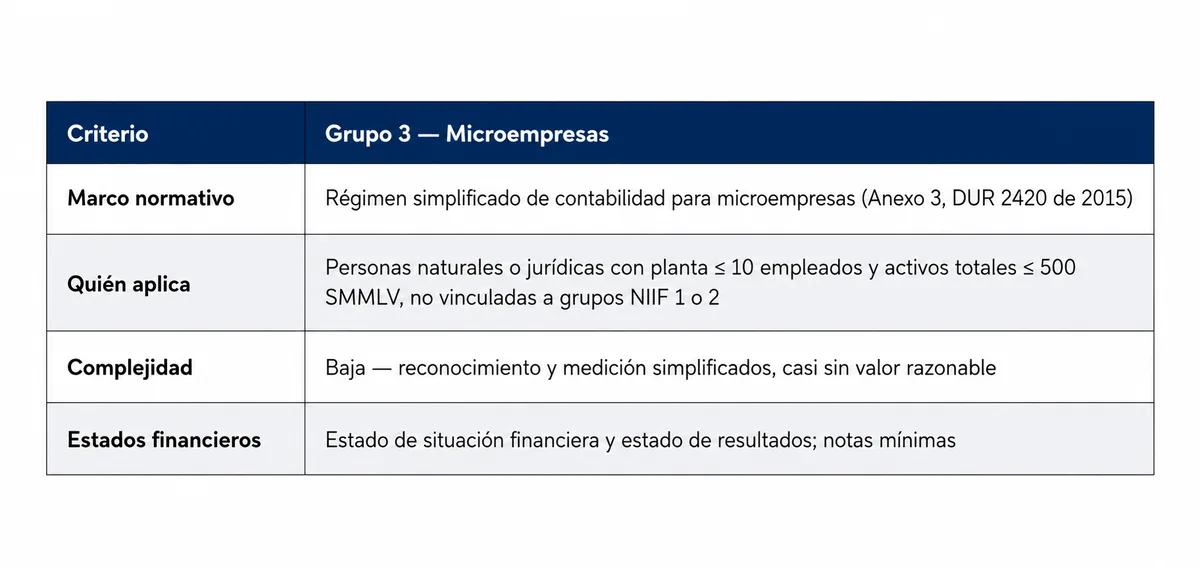
Grupo 1, Grupo 2 y Grupo 3 frente a frente
Cada grupo aplica un marco normativo distinto, con su propio nivel de complejidad y revelación.
NIIF vs. PCGA: lo que cambia en las cifras
Aunque los PCGA ya no son un marco de reporte vigente, entender sus diferencias frente a NIIF sigue siendo clave para depurar saldos de transición, comparar series históricas o explicar variacionespatrimoniales a la junta directiva.
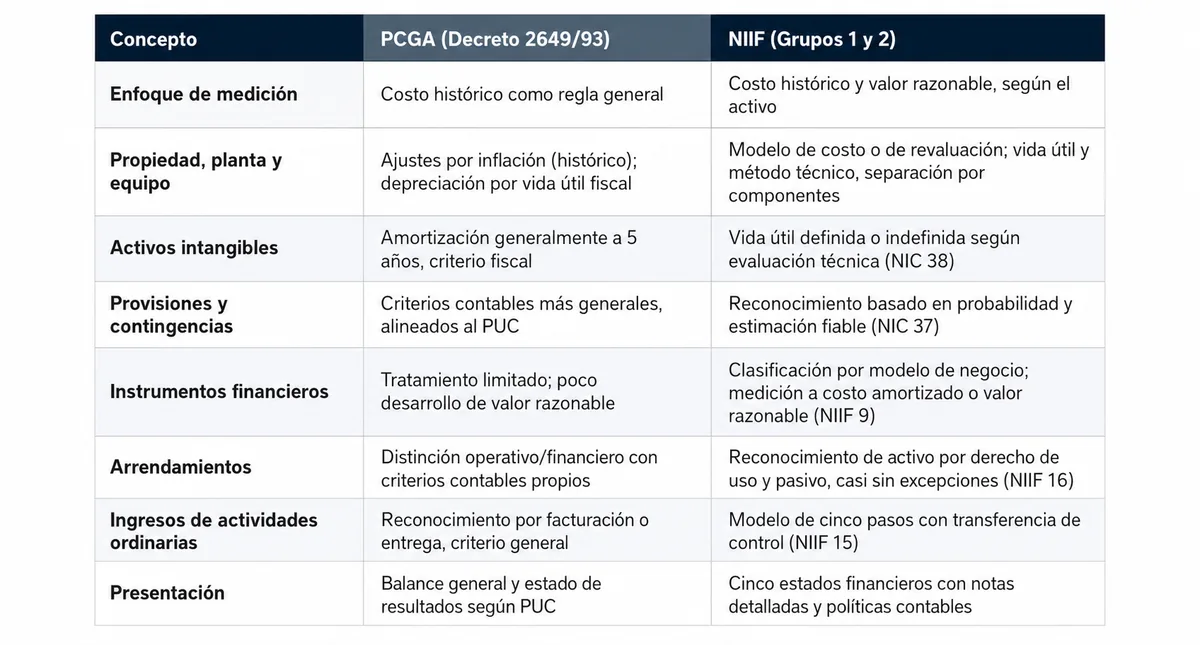
Efecto práctico: el paso de PCGA a NIIF típicamente modifica el patrimonio de apertura por efecto del valorrazonable, el reconocimiento de provisiones antes no contempladas y el ajuste de activos intangibles yarrendamientos. Estos efectos deben quedar documentados en el Estado de Situación Financiera de Apertura(ESFA) cuando aplique.
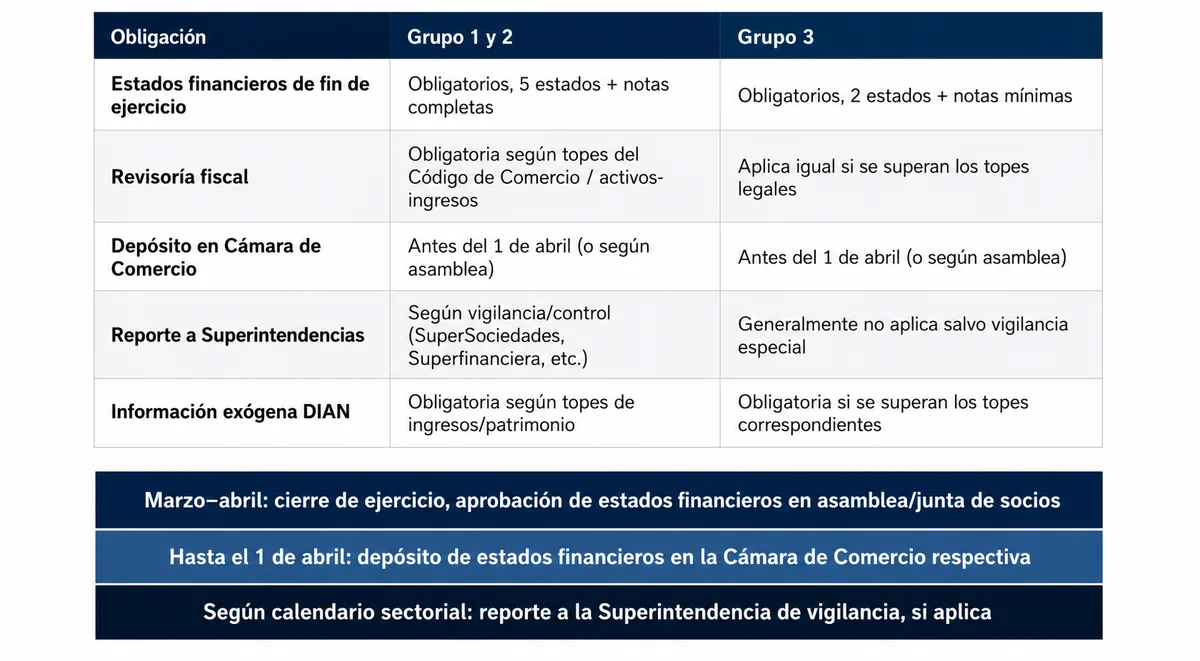
Qué debe presentar cada grupo en 2026
Las obligaciones de preparación, aseguramiento y depósito de estados financieros varían según el grupo NIIF y el tipo de sociedad.
Checklist de verificación 2026
Seis pasos para confirmar que su empresa está clasificada y reportando bajo el marco correcto.
-
Verificar la clasificación vigente revise si la empresa sigue cumpliendo los criterios del grupo NIIFasignado, especialmente tras crecimiento en activos, ingresos o personal.
-
Revisar vínculos de grupo si su empresa es matriz, subordinada o vinculada de una entidad Grupo1, esto puede obligarla a migrar de grupo por arrastre normativo.
-
Confirmar el estado de las políticas contables asegúrese de que las políticas documentadas correspondan al marco NIIF vigente y no contengan residuos de criterios PCGA (especialmente enPP&E, intangibles y provisiones).
-
Evaluar la necesidad de revisoría fiscal calcule activos brutos e ingresos del año anterior frente alos topes del Código de Comercio para confirmar la obligación.
-
Validar consistencia con la Declaración de Renta y la información exógena las cifras contables NIIF y los ajustes fiscales (Libro Tributario, conciliación fiscal) deben ser trazables entre sí.
-
Planear la presentación a tiempo calendarice la aprobación de estados financieros en asamblea yel depósito en Cámara de Comercio antes del 1 de abril de 2027 (ejercicio 2026).