Rendimiento Mínimo Anual Presuntivo 2025
Por Salvador Salamanca LópezSocio fundador y Director General
Rendimiento mínimo anual presuntivo y componente inflacionario 2025: tasas, fórmulas, ejemplos y cómo declararlos ante la DIAN. Guía práctica para su empresa.
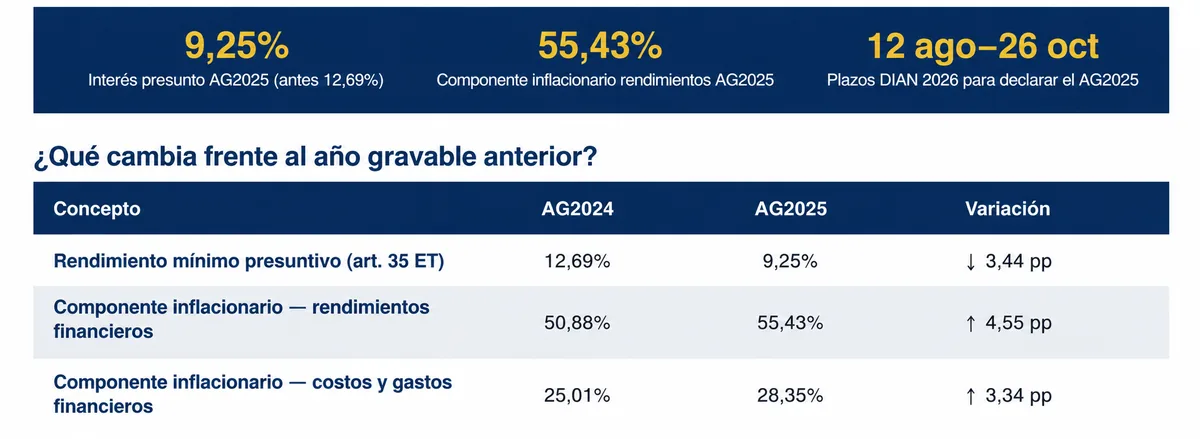
Base legal vigente:
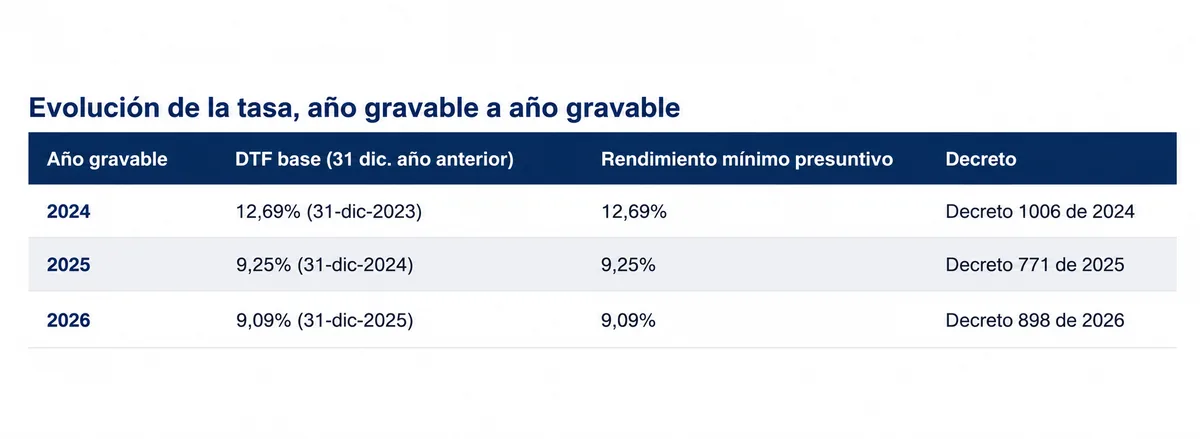
el rendimiento mínimo presuntivo del AG2025 quedó fijado por el Decreto 771 del 7 de julio de2025; el componente inflacionario del AG2025 quedó fijado por el Decreto 898 del 29 de julio de 2026 (Diario Oficial53.569), que además fijó el interés presunto del AG2026 en 9,09%.
El rendimiento mínimo anual presuntivo nace del artículo 35 del Estatuto Tributario: todo préstamo en dinero entre una sociedad y sus socios o accionistas en cualquiera de las dos direcciones genera, para efectos del impuesto sobre la renta, un rendimiento mínimo anual y proporcional al tiempo de posesión del préstamo, aunque las partes no hayan pactado intereses o hayan pactado una tasa inferior.
Base legal vigente:
el rendimiento mínimo presuntivo del AG2025 quedó fijado por el Decreto 771 del 7 de julio de2025; el componente inflacionario del AG2025 quedó fijado por el Decreto 898 del 29 de julio de 2026 (Diario Oficial53.569), que además fijó el interés presunto del AG2026 en 9,09%.
La tasa no la fija la ley directamente, sino un decreto anual del Ministerio de Hacienda que traslada la DTF certificada por el Banco de la República al 31 de diciembre del año anterior. Por eso, para el año gravable 2025 la tasa es del 9,25%: laDTF certificada al 31 de diciembre de 2024 (oficio DTIE-CA-02817-2025 del Banco de la República) fue exactamente esa cifra, y el Decreto 771 de 2025 la adoptó como rendimiento mínimo presuntivo del AG2025.
¿A quién aplica y cómo se declara?
Aplica a las sociedades del régimen ordinario y a sus socios o accionistas, sin importar cuál de las dos partes prestó el dinero. Si el interés realmente pactado y cobrado es igual o superior al 9,25%, se declara ese valor real y no hay ajuste. Si es inferior o no se cobró interés alguno, debe declararse como mínimo el rendimiento presuntivo del 9,25%, calculado proporcionalmente a los días en que el préstamo estuvo vigente durante 2025. Se trata de una ficción legal para efectos fiscales: al no ser un ingreso real, no debe registrarse contablemente, solo ajustarse en la conciliación fiscal.
Texto oficial del decreto, interés presunto AG2025
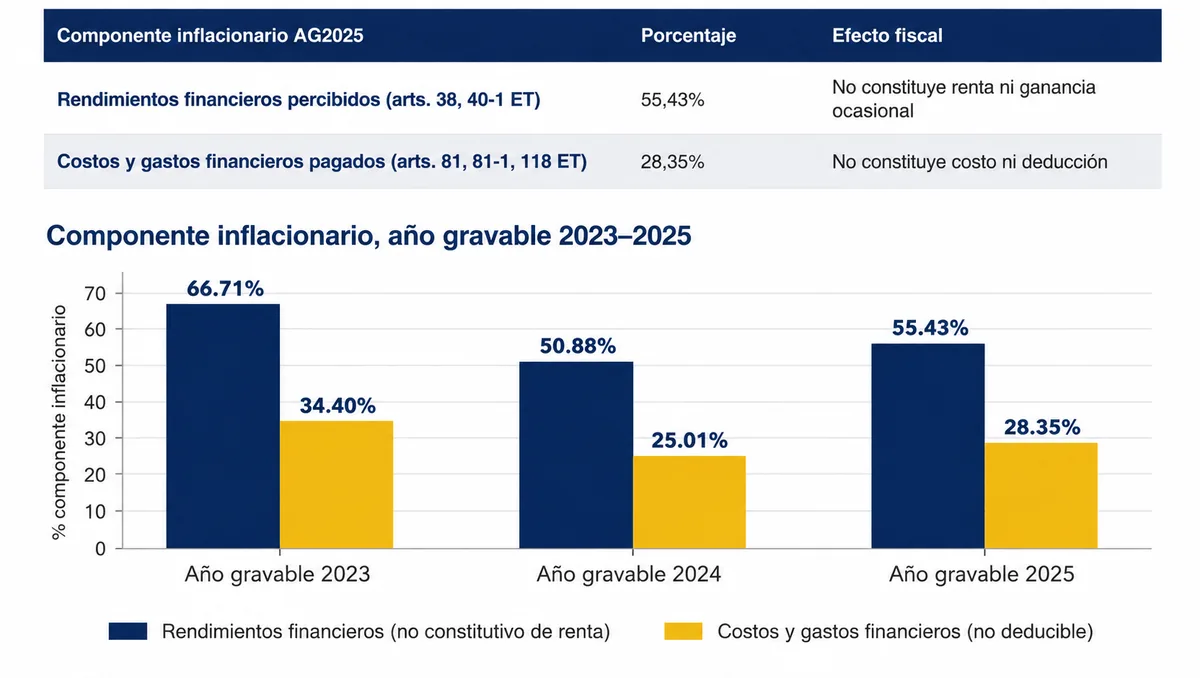
El componente inflacionario 2025 reconoce que una parte de los rendimientos e intereses financieros no es una ganancia real, sino la simple compensación por la pérdida de poder adquisitivo del capital durante el año.Los artículos 38 a 41 del Estatuto Tributario ordenan calcular, cada año, qué porcentaje de esos rendimientos y gastos financieros corresponde solo a inflación y por tanto no constituye renta ni ganancia ocasional, ni es deducible como costo o gasto.
El artículo 40-1 ET fija la fórmula: dividir la inflación certificada por el DANE para el año gravable entre la tasa de captació no colocación más representativa del mercado, certificada por la Superintendencia Financiera para el mismo período. El resultado son dos porcentajes distintos para el AG2025, fijados por el Decreto 898 de 2026:
Alcance importante:
por disposición expresa del artículo 41 ET, este beneficio aplica únicamente a personas naturales y sucesiones ilíquidas no obligadas a llevar libros de contabilidad. Las sociedades y demás contribuyentes obligados a llevar contabilidad no aplican el componente inflacionario sobre sus rendimientos y gastos financieros.
Un efecto poco conocido del mismo Decreto 898 de 2026 afecta a quienes tienen deudas en moneda extranjera.El artículo 1.2.1.17.19 del Decreto 1625 de 2016 sustituido ahora para el AG2025 dispone que los ajustes por diferencia en cambio, así como los intereses y demás costos y gastos financieros originados en deudas en moneda extranjera, no constituyen costo ni deducción para personas naturales y sucesiones ilíquidas no obligadas a llevar contabilidad, en el porcentaje que resulte de la fórmula legal sobre la tasa de costo promedio del endeudamiento externo.
Para el año gravable 2025, la tasa representativa del costo promedio del endeudamiento externo fue negativa(-5,66%). Al aplicar la fórmula del artículo 41 ET, ese resultado negativo produce un componente no deducible del 100%: ningún ajuste por diferencia en cambio ni costo o gasto financiero asociado a deudas en moneda extranjera es deducible en la declaración de renta AG2025 de personas naturales no obligadas a llevar contabilidad.
En la práctica, esto es relevante para personas naturales con créditos hipotecarios, vehiculares o de consumo pactados en dólares u otra divisa, o con pasivos en moneda extranjera reportados en su patrimonio: aunque exista una pérdida contable por diferencia en cambio, esa pérdida no reduce la renta líquida gravable del año gravable 2025.
Dos ejemplos numéricos simples ilustran cómo aplicar el rendimiento mínimo anual presuntivo y el componente inflacionario 2025 al momento de depurar la declaración de renta.
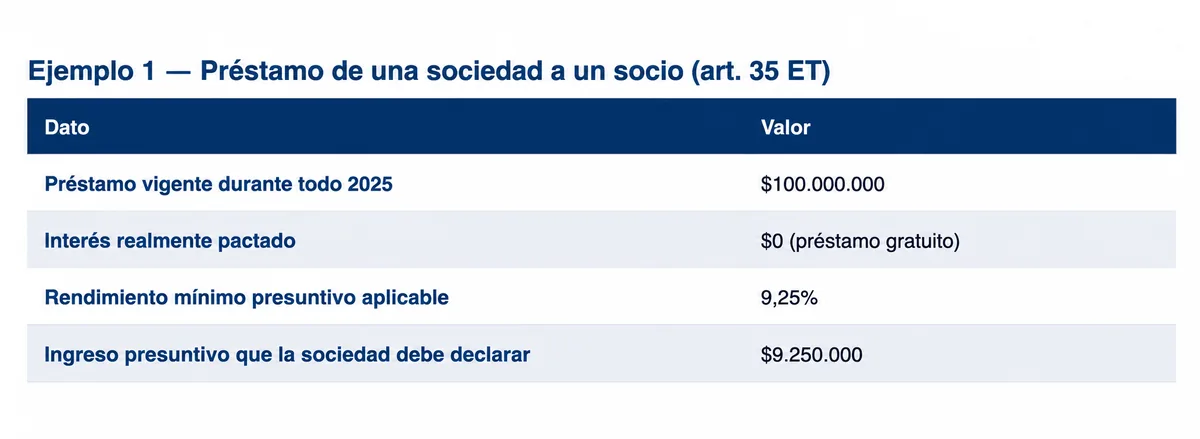
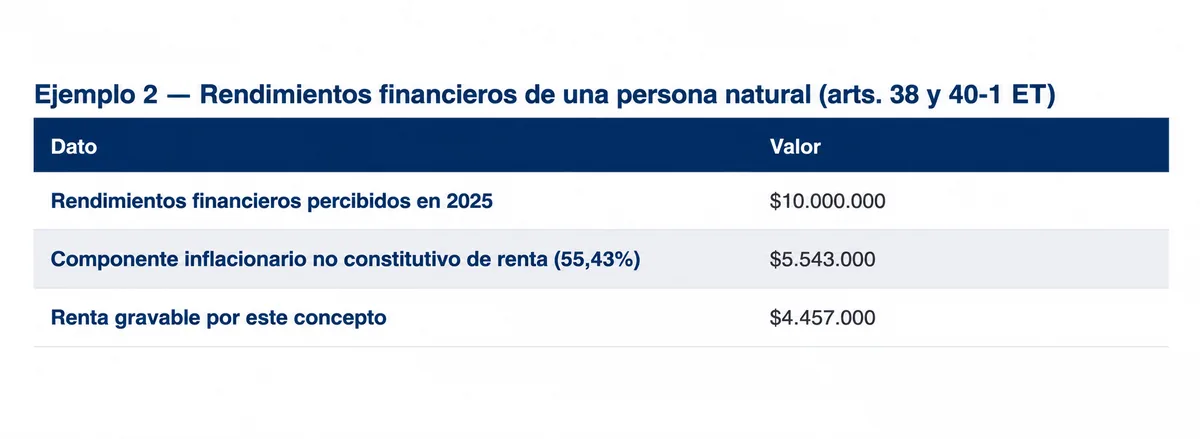
Ambos cálculos aplican solo como piso o techo fiscal: si la persona natural no lleva contabilidad y el rendimiento real fue distinto, igual debe partir de estos porcentajes oficiales del AG2025 para depurar su cédula general o sus rentas no laborales, según corresponda.
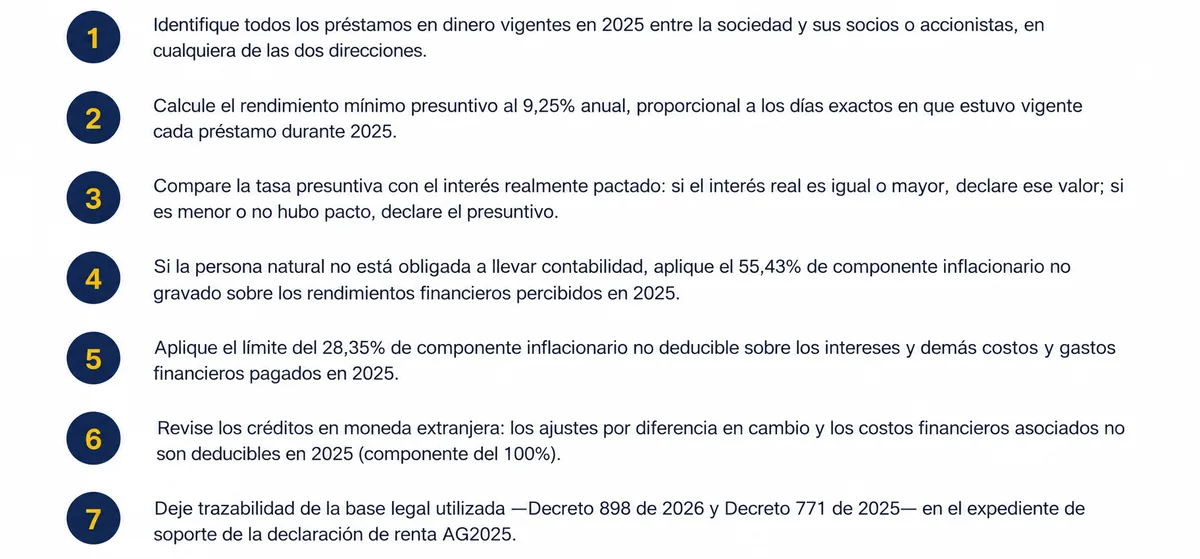
Siete verificaciones concretas para que contadores, revisores fiscales y personas naturales cierren la declaración de renta del año gravable 2025 sin dejar de aplicar el rendimiento mínimo anual presuntivo ni el componente inflacionario correspondiente.