Responsabilidades de Precios de Transferencia
Por Vanessa Buitrago GarzónSocia fundadora y Gerente General
Responsabilidades de precios de transferencia: RUT, declaración informativa y documentación comprobatoria, con plazos anuales y régimen sancionatorio.
Responsabilidades de precios de transferencia: el mapa de las tres obligaciones
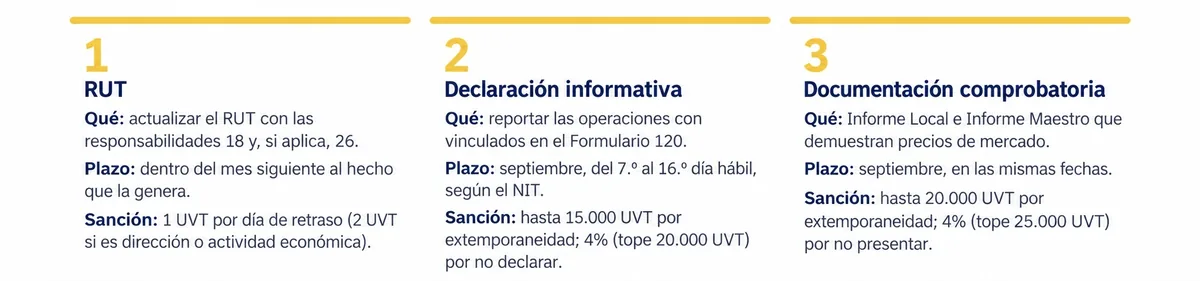
Las responsabilidades de precios de transferencia de una empresa colombiana se agrupan en tres: mantener el RUT al día con las responsabilidades del régimen, presentar la declaración informativa (Formulario 120) y preparar y presentar la documentación comprobatoria (Informe Local e Informe Maestro). Aplican a los contribuyentes del impuesto sobre la renta que hacen operaciones con vinculados del exterior, con vinculados en zona franca o con jurisdicciones no cooperantes (paraísos fiscales). Cada una tiene su propio plazo y su propia sanción, por eso conviene verlas por separado.
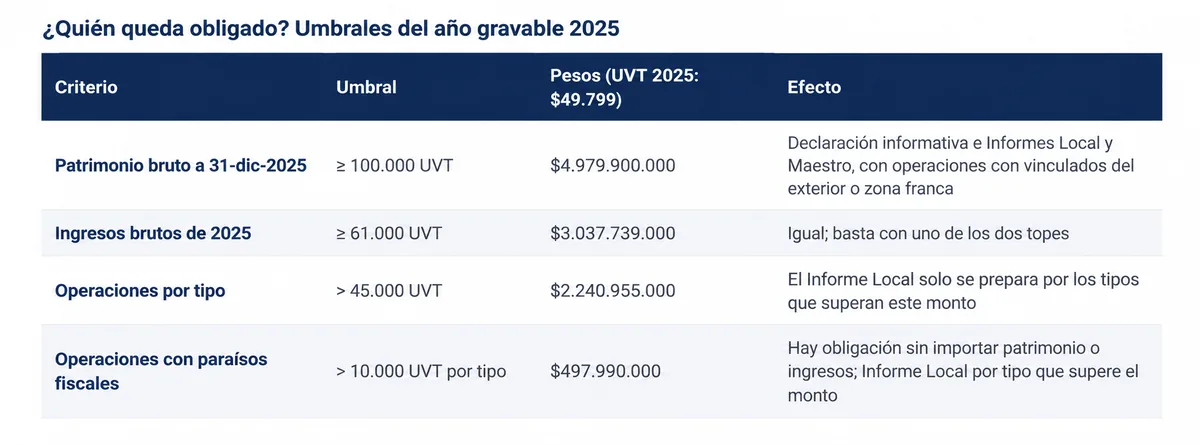
El RUT no depende de los topes. El código 18 lo debe tener todo contribuyente sometido al régimen según el art. 260-1 ET, esté o no obligado a presentar declaración individual (Resolución DIAN 5062 de 2007). Una empresa bajo los umbrales puede no presentar el Formulario 120 y aun así tener que actualizar el RUT.
Primera de las responsabilidades de precios de transferencia: el RUT
La primera de las responsabilidades de precios de transferencia no es un informe, es un registro: la empresa sometida al régimen debe reflejarlo en las responsabilidades del RUT y mantenerlo actualizado. La norma base es la Resolución DIAN 5062 de 2007, compilada en la Resolución 227 de 2025, y la sanción por no actualizar está en el numeral 3 del art. 658-3 ET.
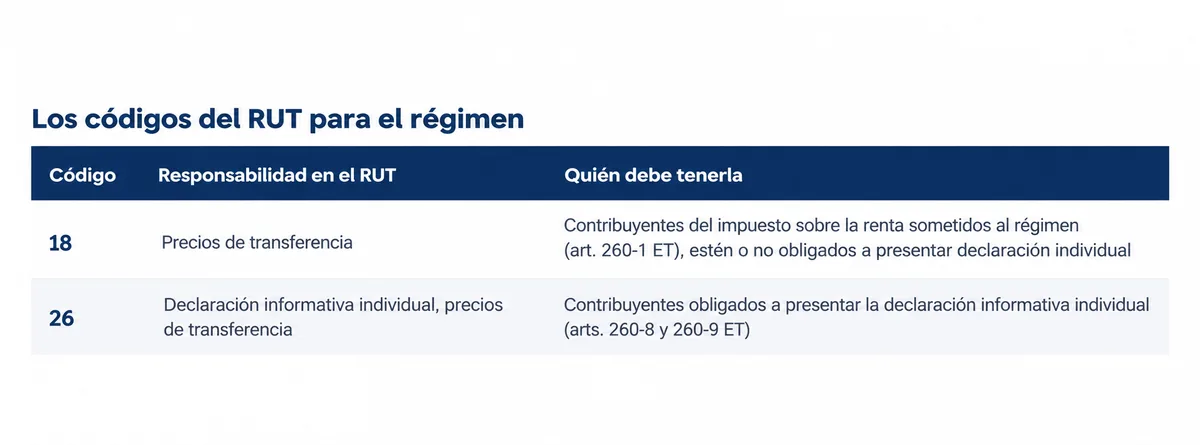
Plazo. Actualizar dentro del mes siguiente al hecho que genera la actualización (art. 658-3, num. 3 ET): el conteo arranca cuando cambia la situación de la empresa frente al régimen.
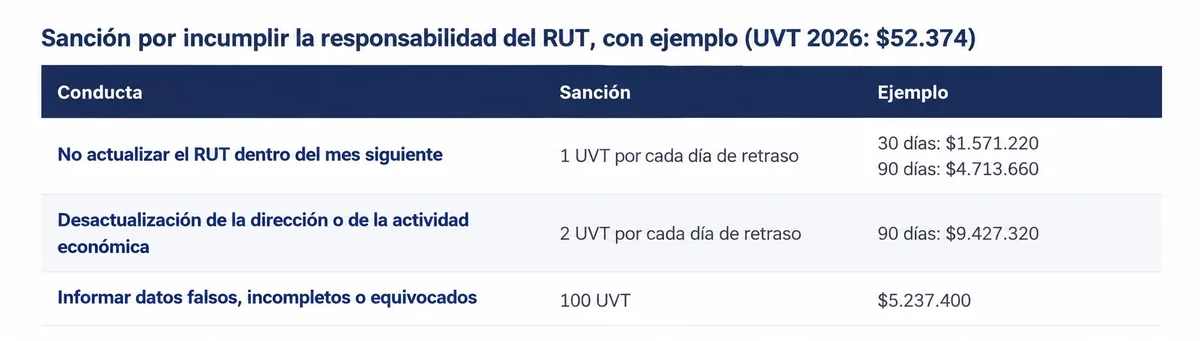
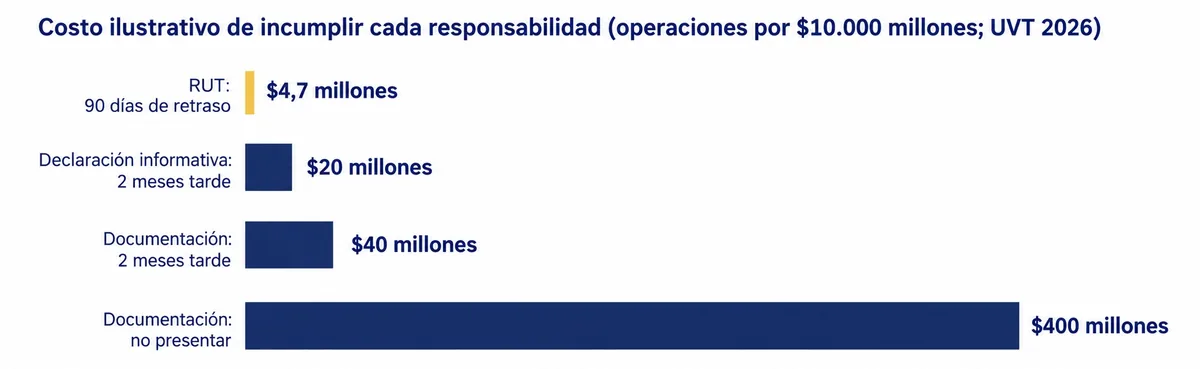
Sin tope y por día calendario. A diferencia de las sanciones del art. 260-11, la del RUT no tiene un límite en la norma y se acumula por cada día de retraso; por eso conviene actualizar apenas cambie la situación.
Para la revisoría fiscal. Los revisores fiscales y contadores que deban suscribir declaraciones por disposición legal se inscriben con la responsabilidad 22 (deberes formales a nombre de terceros). La declaración informativa la firma el representante legal, pero la información financiera que soporta la documentación comprobatoria sí lleva firma del contador público o del revisor fiscal (art. 260-5 ET).
Declaración informativa y documentación: las responsabilidades de precios de transferencia 2 y 3
Las otras dos responsabilidades de precios de transferencia se cumplen ante la DIAN cada año y son complementarias: la declaración informativa reporta las operaciones con vinculados y la documentación comprobatoria las respalda técnicamente. Comparten fechas, pero difieren en formato, firma y conservación.
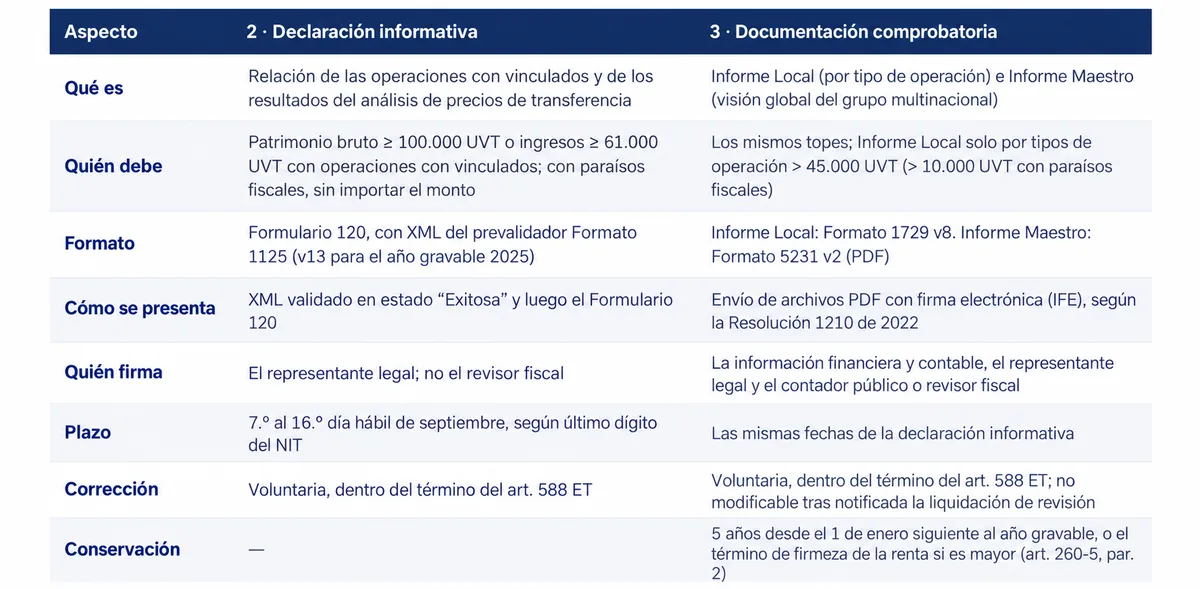
Una obligación adicional para grupos grandes. El Informe País por País lo presenta la entidad controlante residente en Colombia (o la designada) cuando el grupo multinacional supera 81.000.000 UVT de ingresos consolidados en el año anterior; vence el décimo día hábil de diciembre y se sanciona por el art. 651 ET, no por el art. 260-11 (art. 260-5, par. 1).
Plazos de las responsabilidades de precios de transferencia: el ciclo anual
Los plazos de las responsabilidades de precios de transferencia siguen una regla permanente: el RUT se actualiza dentro del mes siguiente al cambio, y la declaración informativa y la documentación comprobatoria vencen cada año entre el 7.º y el 16.º día hábil de septiembre (Decreto 2229 de 2023; DUR 1625 de 2016, arts. 1.6.1.13.2.28 y 1.6.1.13.2.29). Solo cambian las fechas concretas.
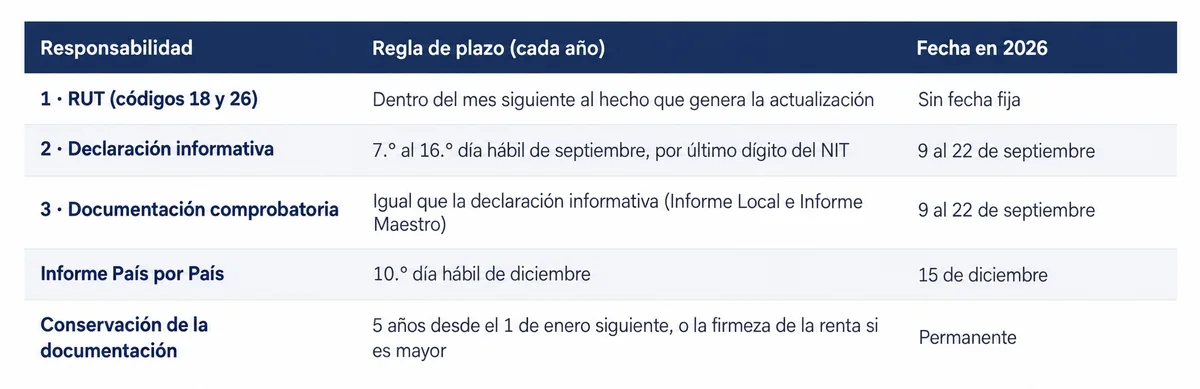
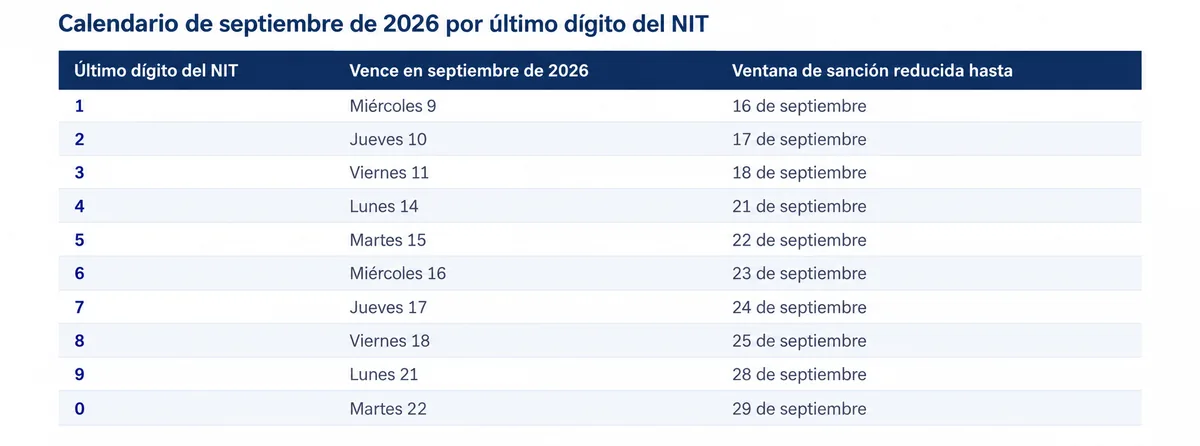
Situación al 21 de septiembre de 2026. Vence hoy el NIT terminado en 9 y mañana el terminado en 0; los NIT 1 a 8 ya pasaron su fecha. En el XML del Formulario 120 el “Año informado” es 2025; solo se informa 2026 cuando la sociedad se va a liquidar (fracción de año). A esta fecha no hallamos prórroga oficial.
Régimen sancionatorio de las responsabilidades de precios detransferencia
Cada una de las responsabilidades de precios de transferencia tiene su propio régimen sancionatorio: el RUT, en el art. 658-3 ET; la declaración informativa y la documentación comprobatoria, en el art. 260-11 ET; y el Informe País por País, en el art. 651 ET. Los topes están en UVT y se convierten con la UVT vigente al liquidar (2026: $52.374).
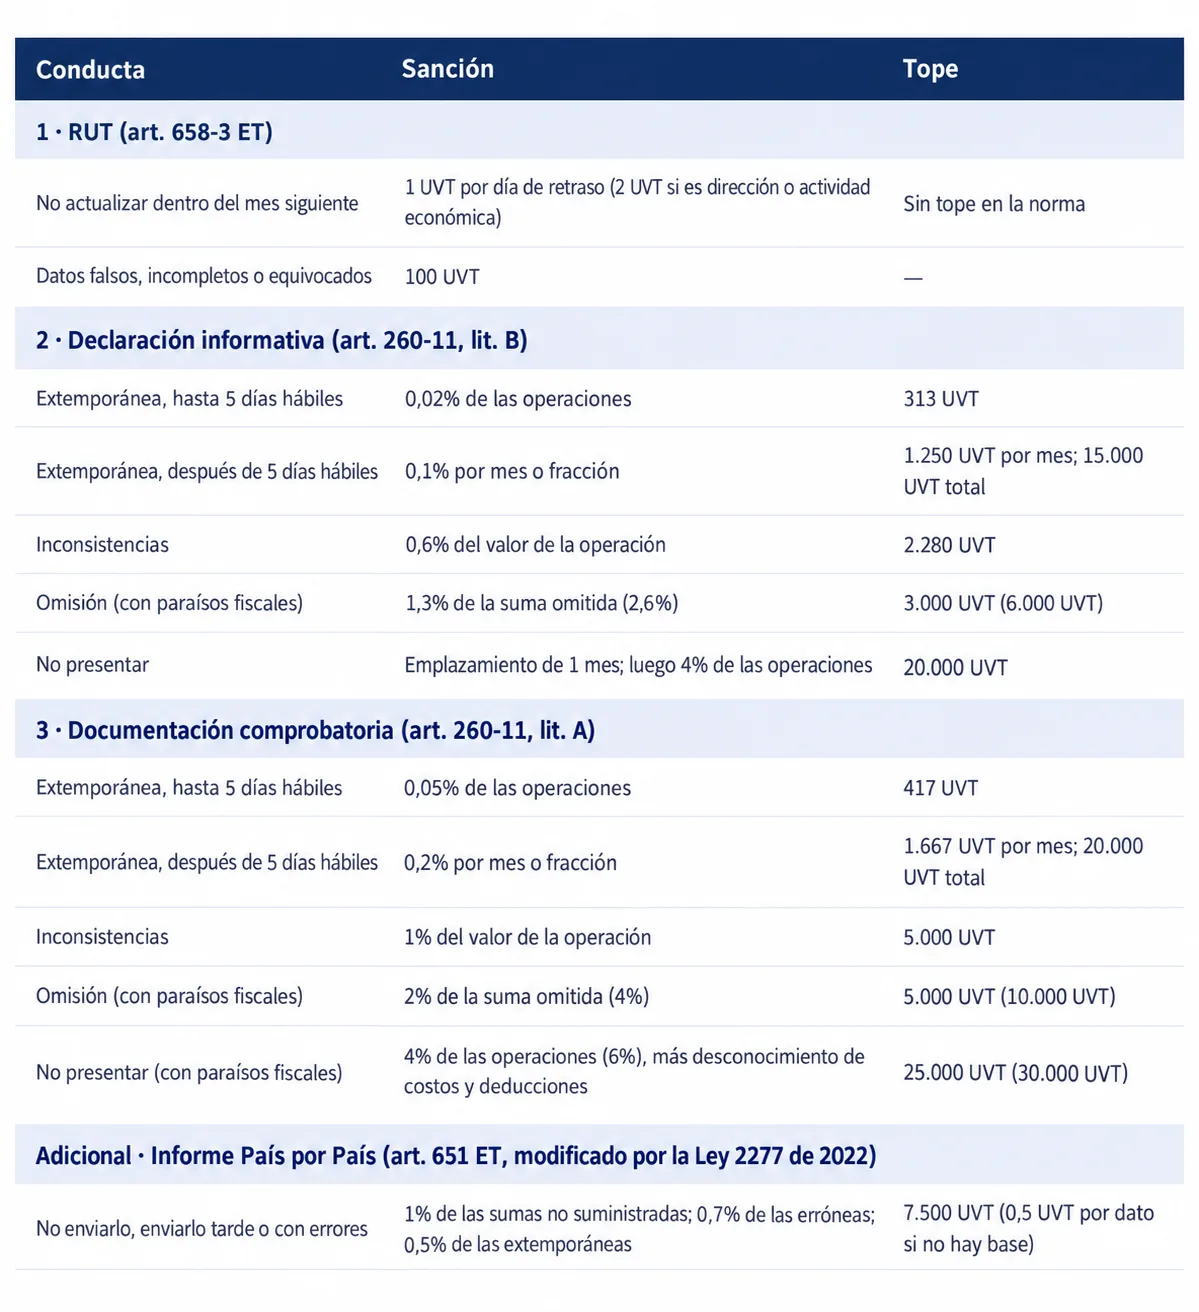
Lo que no se ve en la multa. Sin documentación, o con omisiones, se desconocen los costos y deducciones de esas operaciones; se evita si se presenta o se subsana antes de la liquidación de revisión. Las sanciones por no presentar prescriben a los 5 años del vencimiento y se imponen con pliego de cargos, con un mes para responder.
Cómo cumplir las responsabilidades de precios detransferencia sin sanciones
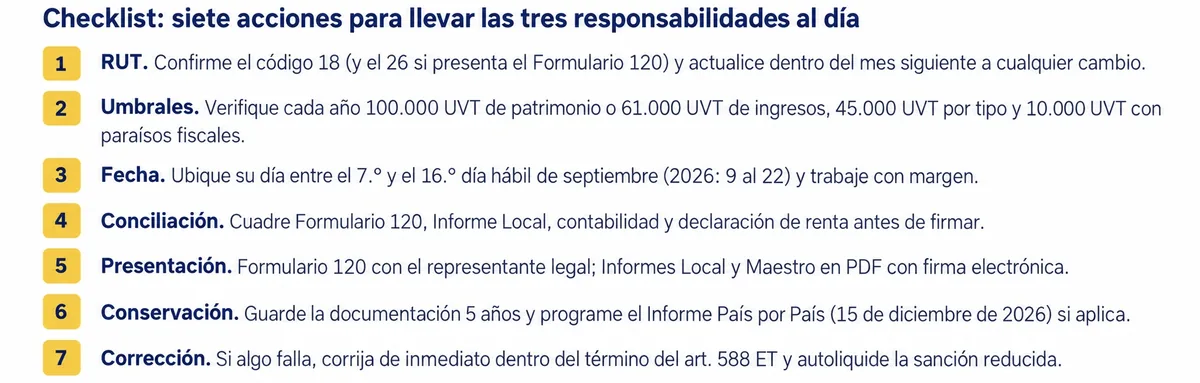
Cumplir las responsabilidades de precios de transferencia sin sanciones depende de llegar a tiempo, presentar información consistente y, si algo falla, corregir antes de que la DIAN lo detecte. La diferencia de costo entre una responsabilidad y otra es enorme.
Corregir a tiempo abarata la sanción. Documentación: 50% en inconsistencias y omisiones si se subsana antes de la resolución sancionatoria o de la liquidación de revisión. Declaración informativa: 50% si se corrige y autoliquida antes del pliego de cargos o del requerimiento especial. Informe País por País: 10% si se subsana antes del pliego de cargos; las correcciones anteriores al vencimiento no se sancionan (art. 651, par. 1).
Herramienta gratuita
¿Estoy obligado al régimen de precios de transferencia?
Resultado orientativo con las reglas vigentes a octubre de 2026; no reemplaza una asesoría.